ステーブルコイン店頭決済の実証を読む|店舗側に発生する仕事とレジ・告知の準備
エグゼクティブサマリー
- 2026年7月13日、HashPortがKDDI・ローソンと連携し、2026年8月にローソン高輪ゲートウェイシティ店で日本円ステーブルコインによる店頭決済の技術実証を実施すると公表。対象は3社の関係者(一部社員に限定)で、一般消費者向けの提供ではない
- 3社の役割分担は、HashPortがウォレットと企業・店舗向け決済サービスの提供、ローソンが店舗運営とPOSシステムのノウハウ、KDDIが金融・決済基盤との連携に関する知見。店舗運営会社が持ち込むのは技術ではなく現場のオペレーション知見という構図
- 公表された検証項目は「POSとのシステム連携要件、レジオペレーションの検討、決済所要時間、ウォレットの操作性など」。これは裏返せば、店頭決済を受け付ける事業会社側に発生する仕事のリストでもある
- 店舗側は「ウォレットを開設・管理することなく、通常のPOSを通じて」受け付ける設計と説明されており、店舗運営会社が鍵や残高を持たない前提で組まれている点が実務上の要点
- レジ操作より工数が読みにくいのは告知と問い合わせ対応。レジ横POP・店内サイネージ・自社アプリ・公式サイト・スタッフの案内トークまで、誰が文言を作り誰が承認するかを先に決める必要がある
この記事の目次
「ステーブルコインで支払えるコンビニが出るらしい」というニュースを見て、自社の店舗でも検討できないかと役員に聞かれた——本記事はその質問に答えるためのものです。題材は、2026年7月13日にHashPort株式会社が公表したローソン・KDDIとの店頭決済の技術実証。発表自体は短いものですが、公表された検証項目をそのまま読むと、店頭でステーブルコインを受け付ける事業会社の側に新しく発生する仕事がほぼ一覧になっています。3社の発表を要約するのではなく、同じことを自社の店舗でやる側から、レジ・スタッフ・告知物・問い合わせ対応に何が起きるかを整理します。
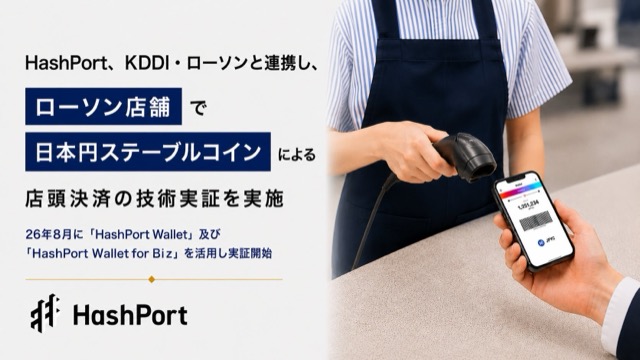 画像: HashPort プレスリリース(PR TIMES)より(出典)
発表内容を「店舗を運営する側」の目で読み直す
まず公表されている事実を整理します。ステーブルコインとは、法定通貨などの価値に連動するよう設計されたデジタルな決済手段で、日本では資金決済法上の「電子決済手段」として制度化されていると整理されています。
| 項目 | 公表内容 |
|---|---|
| 発表日 | 2026年7月13日 |
| 実施時期・店舗 | 2026年8月/ローソン高輪ゲートウェイシティ店 |
| 対象 | 本実証に参画するHashPort、ローソン、KDDIの関係者(一部社員に限定) |
| HashPortの役割 | ノンカストディアル型ウォレット「HashPort Wallet」、および企業・店舗向けステーブルコイン決済サービス「HashPort Wallet for Biz」の提供 |
| ローソンの役割 | 店舗運営並びにPOSシステムノウハウの提供 |
| KDDIの役割 | 金融・決済基盤との連携に関する知見の提供 |
| 店舗側の仕組み | 店舗側がウォレットを開設・管理することなく、通常のPOSを通じてステーブルコイン決済を受け付ける |
| 検証項目 | POSとのシステム連携要件、レジオペレーションの検討、決済所要時間、ウォレットの操作性など |
| 銘柄 | 「日本円ステーブルコイン」との表記のみで、具体名の記載はない |
役割分担の書かれ方に注目してください。ローソンが提供するのは「店舗運営並びにPOSシステムノウハウ」です。技術でも資金でもなく、現場のオペレーション知見が実証の構成要素として明記されている。これは、店頭決済の難所が暗号技術ではなくレジ周りの運用にあることを、当事者が前提にしていることの表れと読めます。なお3社は2026年7月10日に基本合意書を締結したと報じられていますが、締結日はプレスリリース本文ではなく報道ベースの情報です。
⚠️ 社内報告で誇張しないこと
これは関係者限定・1店舗での技術実証です。2026年7月時点で、一般消費者がローソンの店頭でステーブルコインを使って買い物ができる段階ではありません。「大手コンビニがステーブルコイン決済を開始」と要約して社内に共有すると、後で前提が崩れて検討そのものの信頼を落とします。「関係者限定の技術実証が2026年8月に1店舗で行われる」と正確に書いてください。
事案:首都圏に約40店舗を持つ食品小売チェーンの場合
ここからは、自社に引き付けて考えるための想定事案を置きます。以下は当サイトが整理した想定事案であり、実在の企業の計画ではありません。
首都圏に約40店舗を展開する食品小売チェーンA社。既存の客層は店舗周辺の生活者で、来店頻度は高く客単価は2,000円前後。自社アプリの会員が十数万人います。このA社が、店頭でステーブルコインによる支払いを受け付けられないかを検討し始めた、という設定です。
図: 想定事案における役割分担と、店舗運営会社に残る範囲(当サイト作成)
A社がまず確認すべきは、自社がどこまでを持つのかという線引きです。今回の実証では、店舗側は「ウォレットを開設・管理することなく、通常のPOSを通じて」受け付ける設計と説明されています。店舗運営会社が秘密鍵や残高を保有しない前提であれば、資産の保管に関する重い論点は決済サービス提供者と登録業者の側にとどまります。とはいえこれはサービス設計次第で変わるため、A社の立場では「当社名義で残高を持つ形になるのか」を最初の質問にすべきです。登録業者の区分と確認方法は電子決済手段等取引業者とは何かで整理しています。
💡 線引きが決まらないと、告知物も書けない
「当社は利用者の資産を預からない」のか「預かる形になる」のかで、店頭に出せる文言が変わります。誰が残高を持ち、誰が利用者に説明責任を負うのかが未確定のまま販促物の制作に着手すると、法務レビューで全面差し戻しになります。役割分担の確定が、告知物の設計の前提条件です。
検証項目の4つは、自社では誰の仕事になるか
公表された検証項目は「POSとのシステム連携要件、レジオペレーションの検討、決済所要時間、ウォレットの操作性など」の4点です。これを自社の店舗に置き換えると、担当部署と具体的な作業が見えてきます。
| 実証の検証項目 | 自社だと誰の仕事か | 具体的に発生する作業 |
|---|---|---|
| POSとのシステム連携要件 | 情報システム部・POSベンダー | 既存POSの改修範囲の確認、既存のキャッシュレス決済との共存、売上データの取り込み方式、通信断時の挙動、改修費用と工期の見積り |
| レジオペレーションの検討 | 店舗運営部・店長 | 決済手段の選択から完了までの操作手順書、スタッフ研修の設計、ピーク時間帯に運用できるかの判断、レジ担当が判断に迷う場面の洗い出し |
| 決済所要時間 | 店舗運営部 | 現行のキャッシュレス決済との秒数比較、行列が伸びない許容範囲の設定、混雑時に利用を案内するかどうかの方針 |
| ウォレットの操作性 | 広報・マーケティング/顧客対応 | 利用者がつまずく場面の想定、店頭で説明できる範囲の線引き、問い合わせ時の一次回答と決済サービス提供者へのエスカレーション基準 |
4行目に注目してください。「ウォレットの操作性」は一見すると利用者側とアプリ提供者の問題ですが、操作に迷った利用者が最初に話しかけるのはレジのスタッフです。ここが店舗運営会社に跳ね返ってくる部分で、しかも情報システム部でも店舗運営部でもなく、利用者向けのコミュニケーションを設計する役割が担うべき領域になります。
図: 店頭決済の各段階と、店舗運営会社の側に発生する仕事(当サイト作成)
決済手段の追加そのものは、小売にとって未経験の作業ではありません。QRコード決済を導入したときも、POS改修・研修・掲示物・問い合わせ対応という同じ工程を通っています。違うのは、利用者が使う財布の側が自社の説明できる範囲の外にあることです。決済インフラ側の動きは決済インフラ各社のステーブルコイン対応でも扱っていますが、店舗側の仕事はインフラが整っても自動的には消えません。
レジの外で起きる仕事——告知物と案内文の設計
検討を進めると、想定より重いことに気づくのが告知の設計です。レジ操作は手順書1枚と研修で片付きますが、告知物は「どこまで説明するか」の線引きそのものを決める作業になります。
ここで法務の論点が1つ立ちます。金融庁は2026年5月22日に事務ガイドライン第三分冊「17.電子決済手段等取引業者関係」の改正を公表しており、その中で、事業者が自らのサービスの顧客を電子決済手段等取引業者に送客する場合について、取引の相手方が電子決済手段等取引業者であることや取引に係る説明が当該業者により提供されるものであることがあらかじめ明示されている場合には、当該事業者が独自に情報の追加や説明内容の加工、勧誘・推奨・説明などを行わない限りにおいて、電子決済手段の売買等の媒介に至らない行為といえる旨の考え方が示されています。
つまり、店頭やアプリで「誰が説明主体か」を明示しているか、自社が独自に説明を加工していないかという点が、告知物の作り方の論点になり得るということです。ただし同ガイドラインは「媒介に当たるか否かは、個別事例ごとに実態に即して実質的に判断する必要がある」としています。本記事は、個別の告知物や導線が媒介に当たるか当たらないかの判断を示すものではありません。掲示物・アプリ内文言の入稿前に法務の確認を通す運用を、検討の初期に決めておいてください。
✅ 告知物の設計に入る前に確定させる項目
- 説明の主体は誰か(決済サービス提供者・登録業者・自社のどこが利用者に説明するのか)
- 自社の媒体に載せる文言は、提供された説明資料をそのまま使うのか、自社で加工するのか
- 対象店舗・対象期間・利用可能な金額帯など、限定条件をどの媒体にどこまで書くか
- 店頭で扱わない質問(ウォレットの作り方、円との交換など)の案内先
- 掲示物・アプリ内文言の法務確認を、誰がいつ通す運用にするか
- 問い合わせが想定を超えた場合に、掲示を取り下げる判断は誰がするか
返品・取消という、実証の先にある論点
公表された検証項目に含まれていないものの、実運用では避けて通れないのが返品・取消です。関係者限定の技術実証であれば決済が通ることの確認が中心になりますが、一般の店舗で受け付けるとなると、レジ担当が最も判断に迷うのはここになります。
確認すべきは、取消が即時にできるのか、返金は同じ手段で戻るのか別手段になるのか、返金までの所要時間はどれくらいか、そして返金額が支払時と同額で戻る前提かどうかです。これらは決済サービス提供者の仕様に依存するため、自社で決められません。だからこそ、導入可否の判断より前に書面で確認しておく項目になります。取消の手順が煩雑であれば、それだけでレジ運用が成立しないという結論もあり得ます。
経理側にも確認が要ります。売上の計上タイミング、店舗への入金サイクル、日次の締め処理でどのデータと突き合わせるのか。既存のキャッシュレス決済と同じ枠組みで処理できるのか、別建てになるのかで、月次の業務負荷が変わります。会計処理の一般的な整理は当サイトでも扱っていますが、個別の計上区分や消費税の扱いは取引の実態で判断が分かれるため、必ず顧問税理士・監査法人に確認してください。
社内で先に片を付けておくこと
最後に、検討を止めないための順序を整理します。この種の企画が停滞する典型は、決済サービス提供者との商談を先に進めてしまい、社内の合意が後追いになる形です。
店舗運営部には、レジでの追加操作を何秒まで許容できるか、ピーク時間帯に新しい決済手段を1つ増やせるか、スタッフ教育を既存のどの研修に載せるかを聞きます。情報システム部には、POSの改修範囲、既存決済端末との共存、通信断時の挙動、費用と工期を確認します。経理には、売上計上と入金サイクル、返品・取消時の記帳を確認します。そして広報・マーケティングには、告知物と案内文の設計、問い合わせ対応の設計を割り当てます。この4つ目を空欄のまま進めた企画は、掲示物の入稿直前に止まります。
そのうえで、自社の業態が店頭決済に向いているのかという問いも並行して置いてください。来店頻度・客単価・既存の決済手段の構成によって、店頭決済を追加する意味は大きく変わります。用途としての向き不向きはステーブルコインが向く用途・向かない用途で整理しました。国内で公表されている他の事例とあわせて全体像を確認したい場合はステーブルコイン国内事例まとめを参照してください。
今回の実証が示したのは、店頭決済の成否を決めるのがチェーンの技術力ではなく、レジ・スタッフ・掲示物という現場の運用設計だということです。ローソンが提供する役割として「店舗運営並びにPOSシステムノウハウ」が明記されているのは、そのためだと読めます。自社で検討する場合も、着手すべきは銘柄の選定ではなく、この運用設計から逆算した仕事の割り当てです。
本記事の内容は2026年7月時点の公表資料に基づく整理であり、実証の結果や制度の運用は今後変わり得ます。個別の判断にあたっては、最新の一次情報と専門家の確認を推奨します。
よくある質問
2026年8月から、ローソンの店頭でステーブルコインを使って買い物ができるようになるのですか?
できません。HashPortの2026年7月13日の発表では、対象は「本実証に参画するHashPort、ローソン、KDDIの関係者(一部社員に限定)」と明記されており、一般消費者向けのサービス提供ではありません。実施店舗もローソン高輪ゲートウェイシティ店の1店舗です。社内で共有する際は、技術実証の段階であることを正確に伝えてください。
この実証ではどのステーブルコインが使われるのですか?
プレスリリースの表記は「日本円ステーブルコイン」であり、具体的な銘柄名や発行者名は記載されていません。報道の中には特定の銘柄に言及するものもありますが、当事者の公表資料に記載がない以上、当サイトでは断定しません。銘柄が確定していない段階でも、レジ操作や告知物の検討は先に進められます。
店頭でステーブルコイン決済を受け付けると、自社もウォレットを管理することになりますか?
今回の発表では、店舗側は「ウォレットを開設・管理することなく、通常のPOSを通じてステーブルコイン決済を受け付ける」設計と説明されています。つまり店舗運営会社が秘密鍵や残高を保有しない前提の組み方です。ただしこれはサービスの設計次第で変わるため、検討する際は「当社の名義で残高を持つ形になるのか」を決済サービス提供者に明示的に確認してください。
店頭で「ステーブルコインが使えます」と告知するだけなら、法務の確認は不要ですか?
不要とは言えません。金融庁の事務ガイドラインは、媒介に当たるか否かは個別事例ごとに実態に即して実質的に判断する必要があるとしたうえで、事業者が自らの顧客を電子決済手段等取引業者に送客する場面についても留意点を示しています。告知物の文言や自社アプリ内での導線の作り方が論点になり得るため、掲示物の入稿前に法務の確認を通す運用にしておくのが安全です。
参照法令・公表資料
- 金融庁一次資料
社内資料に引用する際は、リンク先の原文と公表日をあわせてご確認ください。法令・ガイドラインは改正されます。