デジタル・分散型金融研究会第2回を読む|100万円上限は受け取る側に何を変えるか
エグゼクティブサマリー
- 金融庁は2026年11月2日、デジタル・分散型金融研究会の令和8事務年度第2回を開き、配付資料5点を公表しました。議事録・議事概要は2026年11月3日時点で議事次第のページに掲載されていません
- 事務局説明資料は40頁で、ステーブルコインの現行規制・裏付け資産・100万円の移転上限・レンディング・銀行等が発行するステーブルコインとトークン化預金の5つを扱い、4つの論点でメンバーに考え方を問いかけています
- 受け取る側に最も近いのは100万円の移転上限です。資料は、資金移動業者が発行する1号電子決済手段と外国電子決済手段に1件100万円の上限があり、信託型の3号電子決済手段には上限がないと整理しています
- ヒアリングでは、JPYCとSBI VCトレードが上限の見直しを求め、全国銀行協会は第二種資金移動業の上限だけを撤廃・緩和することは極めて慎重に検討すべきとしました。いずれも各社の見解で、金融庁の見解ではありません
- 制度は変わっていません。事業会社に今発生する仕事は、受け取る決済手段の区分と上限の確認、残高に特典を付ける案内の点検、取引銀行への照会までです
この記事の目次
金融庁は2026年11月2日、「デジタル・分散型金融への対応のあり方等に関する研究会」の令和8事務年度第2回を開き、議事次第と配付資料5点を公表しました。第1回が5つの各論の全体像を示した回だったのに対し、第2回はステーブルコインに絞り、具体的な論点ごとにメンバーへ考え方を問う回になっています。
本記事は、ステーブルコインを受け取る・載せる・案内する側の事業会社(EC・ゲーム・旅行・SaaSなど)の目線で、資料5点を読み切った結果です。先に結論を書くと、受け取る側の実務に最も効くのは、1件100万円の移転上限の論点です。次いで、残高に利息を付けることを巡るレンディングの論点が、利用者への案内の書き方に関わります。
当サイトは2026年11月3日に、議事次第(https://www.fsa.go.jp/singi/digital_2026/shiryo/20261102.html)と資料1〜5を取得し、原文で照合しました。頁番号はPDFの頁で書きます。資料2は各頁右下の番号とPDF頁が一致し、資料5は右下の番号がPDF頁より1小さくなっています。
デジタル・分散型金融研究会第2回で公表されたもの
| 項目 | 原文の記載 |
|---|---|
| 日時 | 令和8年11月2日(月)10時00分〜12時00分 |
| 場所 | 中央合同庁舎第7号館12階 共用第2特別会議室(オンライン併用) |
| 議事 | 開会・事務局説明・ヒアリング(JPYC)・ヒアリング(SBI VCトレード)・ヒアリング(全国銀行協会)・討議・閉会 |
| 配付資料 | 資料1 名簿/資料2 事務局説明資料(40頁)/資料3 JPYC(8頁)/資料4 SBI VCトレード(9頁)/資料5 全国銀行協会(6頁) |
| 議事録・議事概要 | 2026年11月3日時点で議事次第のページに掲載なし |
議事次第には、「ヒアリングした各社の資料は、各社の見解に基づいて作成されたものであり、当庁の見解を表したものではありません」と注記されています。本記事も、資料3〜5の主張は各社の見解として扱います。資料1の名簿(2026年11月2日現在)は、座長1名・メンバー14名・オブザーバーとも第1回の名簿と同じで、関係事業者プレゼンターの欄に第2回の3者が加わりました。全国銀行協会は、オブザーバーとプレゼンターの両方に名前があります。
事務局説明資料40頁の構成と、事業会社に効く頁
資料2は5つの章で構成され、第Ⅰ章を除く4つの章の末尾に「ご議論いただきたい事項」があります。3頁では、オンチェーン金融フォーラムについて2027年初を目指して中間整理を行うという金融戦略(2026年7月21日公表)の記載が再掲されています。事業会社との接点で整理すると次のとおりです。
図: 資料2の5つの章と、受け取る・案内する側の事業会社との接点(当サイト作成)
第Ⅰ章・第Ⅱ章:発行者と仲介者、裏付け資産の整理
電子決済手段は、資金決済法上のステーブルコインの区分です。5頁は、2022年改正資金決済法で発行者と仲介者を分離した形態のサービスを可能にしたと整理しています。仲介者に当たる電子決済手段等取引業者の規制は10頁にまとまり、対象行為には売買・交換、その媒介・取次ぎ・代理、管理などが並びます。広告規制として、利益の見込み等について著しく事実に相違する表示や、著しく人を誤認させる表示の禁止も挙がっています。自社の関わり方がどの行為に当たるかは個別の実態で判断されるもので、当サイトは判断しません。
裏付け資産は、ステーブルコインの償還に充てるために発行者が持つ資産です。12頁と17頁は、信託型の3号電子決済手段について、発行額の50%を上限に満期・残存期間3か月以内の国債や中途解約が認められる定期預金での管理・運用を認める改正が2026年6月に施行されたと整理しています。資金移動業者が発行する1号電子決済手段は、破綻時には履行保証金に応じた保全資産などで償還請求に応じると書かれています。17頁の問いは、海外の動向を踏まえて現行の裏付け資産の制度をどう考えるか、です。
第Ⅲ章:100万円の移転上限は区分ごとに違う
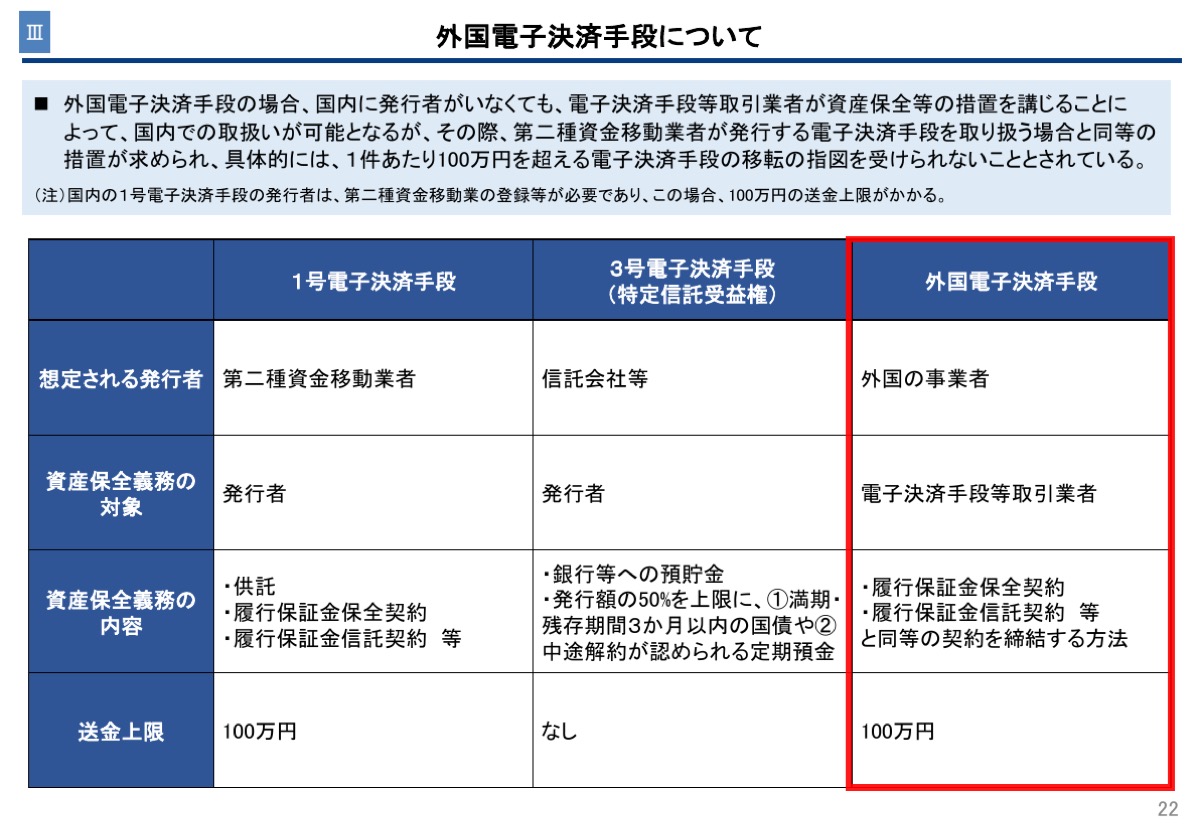
画像: 金融庁「デジタル・分散型金融への対応のあり方等に関する研究会(令和8事務年度第2回)」資料2 p.22より(出典)
22頁は、送金上限を1号電子決済手段(第二種資金移動業者が発行)で100万円、3号電子決済手段(信託会社等が発行)でなし、外国電子決済手段(外国の事業者が発行)で100万円と並べています。外国電子決済手段は、国内に発行者がいなくても、電子決済手段等取引業者が資産保全等の措置を講じることで国内で扱えるものです。その際、1件あたり100万円を超える移転の指図を受けられないとされています。
20頁は事務ガイドラインの該当箇所を引用し、利用者1人当たり100万円を超える残高への滞留規制と、1件100万円を超えない移転の措置を示しています。21頁は、第二種資金移動業者が週1回、1週間の要履行保証額の最高額以上を週の末日から3営業日以内に保全する仕組みのため、利用者資金が急増すると保全額が足りない可能性があると書いています。
24頁の問いは、現行制度の趣旨などを踏まえ、100万円の移転上限についてどう考えるか、です。上限を外すとも維持するとも書かれていません。
第Ⅳ章・第Ⅴ章:レンディングと、銀行が出す決済手段
レンディングは、利用者の電子決済手段を事業者が一定期間借り入れ、貸借料を支払うビジネスです。27頁と31頁は、電子決済手段のレンディングを行う業者への包括的な規制は存在しないと整理しています。28頁は、出資法の預り金規制との関係に留意が必要とし、資金移動業者向け事務ガイドラインから、利用者の資金の残高に利息を付す場合などは、出資法の預り金規制に抵触するおそれがあると考えられるとする注記を引用しています。30頁では、米国とEUで発行体による付利が法律で禁止されていると紹介しています。
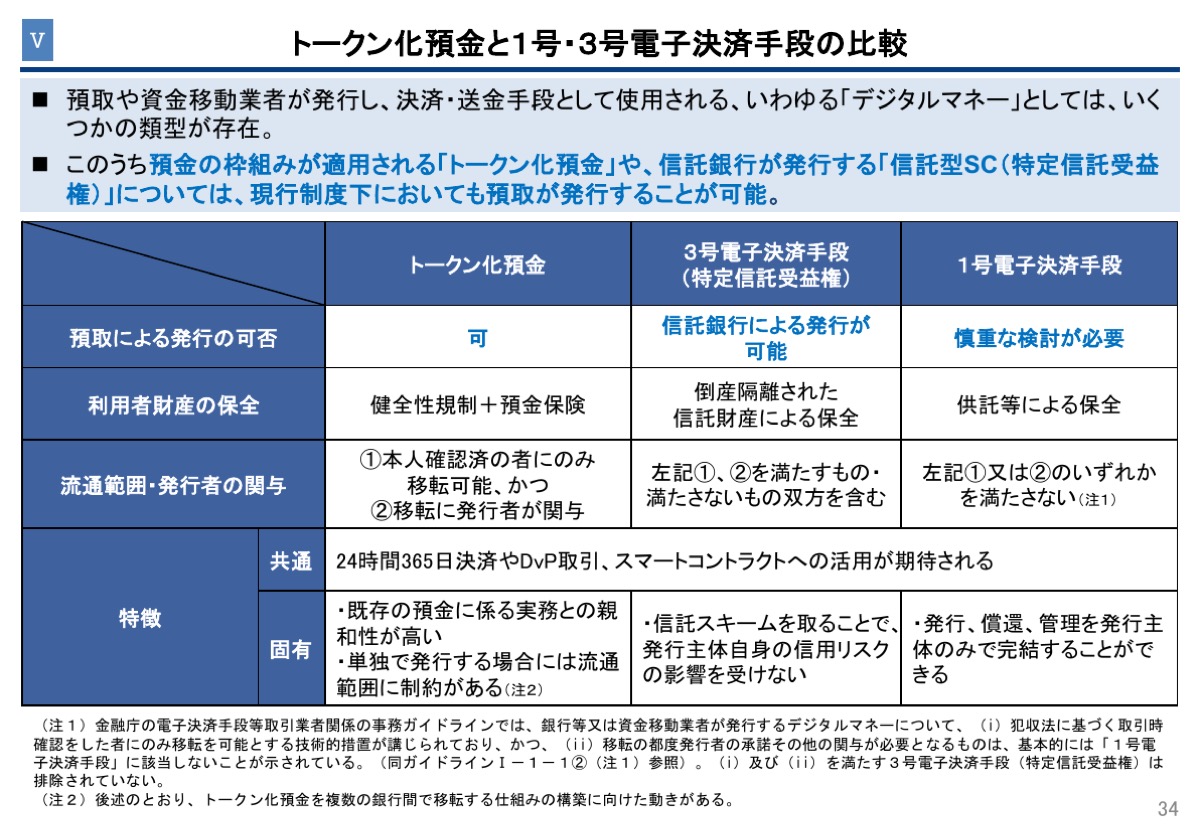
画像: 金融庁「デジタル・分散型金融への対応のあり方等に関する研究会(令和8事務年度第2回)」資料2 p.34より(出典)
第Ⅴ章は、預金取扱金融機関(銀行等)が発行するステーブルコインとトークン化預金の章です。34頁は、トークン化預金と信託銀行が発行する3号電子決済手段は現行制度下でも銀行等が発行でき、銀行等による1号電子決済手段の発行は「慎重な検討が必要」と整理しています。33頁には、3メガバンクが円建て信託型ステーブルコインの実取引を2026年度中に開始すると公表したことなど、国内の動向が並びます。37頁の問いは、トークン化預金や3号という選択肢がある中で、銀行等本体による1号の発行をどう考えるか、です。違いの基礎は預金トークン・CBDC・ステーブルコインの違いで扱っています。
ヒアリング3者の資料:見直しの要望と慎重論
🪙 JPYC(資料3)
- 100万円の上限は「発行の段階」で効くと整理(4頁)
- 給付金・給与・AIエージェントへの予算・免税還付で、原資をまとめて換える発行が上限に当たる例を提示(5〜6頁)
- まとめての発行の扱いの整理と、相手方に応じた上限の見直しを要望(8頁)
💱 SBI VCトレード(資料4)
- 米ドル建ての2つの電子決済手段に100万円の移転・保有上限がかかっていると説明(7頁)
- 法人顧客のクロスボーダー送金や企業間の大口決済の引き合いが、上限で実現できないと記載(8頁)
- 同等性を要件とする4号電子決済手段の上限撤廃を要望(9頁)
🏦 全国銀行協会(資料5)
- 銀行等本体による1号の発行は、直ちに進めるべき具体的なニーズが明確でないとの見解(2頁)
- 第二種の上限だけの撤廃・緩和は「極めて慎重に検討されるべき」(4頁)
- 保全のタイムラグ、破綻時返還の長期化、AML/CFTなどを理由に挙げる(5〜6頁)
SBI VCトレードの8頁には、月末残高の100万円超過が6か月続くと買取り等で解消する、という同社の運用も書かれています。全国銀行協会の5頁は、土日祝日をはさむと発生から保全完了までの暦日数が10日を超え得ること、従来型の供託では破綻時の還付に最低170日を要する可能性があることを挙げています。なお資料4には同社のレンディングの商品説明も含まれますが、当サイトは個別の商品を紹介の対象にしません。
⚠️ 2026年11月3日時点・議事録未公表の情報です
本記事は2026年11月3日に確認した議事次第と配付資料5点だけに基づいています。資料3〜5は各社の見解に基づいて作成されたもので、金融庁の見解ではありません。研究会は論点を問いかけている検討段階で、100万円の上限も、裏付け資産やレンディングの扱いも、制度は決まっていません。討議で誰が何を述べたかは公表されておらず、本記事は推測しません。
企業の導入検討にどう効くか
資料から読み取れる、受け取る・案内する側への効き方を4つに整理します。
| 論点 | 資料の整理(現行) | 事業会社に発生する仕事 |
|---|---|---|
| 1件100万円の上限 | 1号・外国は100万円、3号はなし(22頁) | 受け取る区分の確認と、上限を超える注文の扱いの設計 |
| 利用者1人当たりの残高 | 100万円超の滞留への措置(20頁) | 残高を持ち続ける前提の導線は、登録業者の運用を確認してから設計 |
| 残高への利息・特典 | 預り金規制に抵触するおそれ(28頁) | 「持っているだけで得」に読める案内の点検 |
| 銀行が出す決済手段 | トークン化預金・3号は発行可、1号は慎重(34頁) | 取引銀行の取扱予定の照会 |
1つ目が最も重い論点です。B2Bの代金や団体予約など1件が大きい取引をステーブルコインで受けたい会社では、どの区分の電子決済手段を受け取るかで、今の運用設計が変わります。研究会で見直しの要望が出たことを理由に、「近く上限がなくなる」と案内するのは避けるべきです。同じ回に慎重論も出ており、結論は出ていません。
3つ目は見落とされやすい論点です。ポイントアプリやゲーム内ウォレットなどで残高を案内する会社が、保有額に応じた特典を企画すると、28頁の論点に近づきます。仲介の仕組みは電子決済手段等取引業とはで整理しています。
事案:法人向け越境ECが海外バイヤーの代金をステーブルコインで受ける
以下は公表資料をもとに当サイトが構成した架空の事案です。
①既存事業と既存ユーザー。国内メーカーの工具や日用品を海外の小売店に卸す、法人向けの越境ECサイトを運営する会社です。バイヤーは東南アジアと北米の小売事業者が中心で、決済は海外送金とクレジットカードです。まとめ買いの注文では1件が100万円を超えることがあります。
②やろうとしていること。海外送金の着金待ちと手数料への不満から、米ドル建てステーブルコインで代金を受け取れないかという要望が届いています。登録業者が提供する決済サービスの導入を検討し、受け取った代金は円に換える前提です。
③登録業者との役割分担。ステーブルコインの受け取り、円への換金、バイヤーの確認は、提携を検討している電子決済手段等取引業者が担います。この会社が担うのは、注文画面での決済手段の表示、上限を超える注文の扱い、売上の消込、問い合わせ対応です。サイト内にステーブルコインの残高を持たせる機能は作りません。
④告知・導線の具体像。決済画面には「ステーブルコイン決済は登録業者○○が提供」「1件の上限を超えるご注文は別の決済方法をご案内します」と表示し、上限の詳細は登録業者の説明ページへつなぎます。営業がバイヤーに送る案内文には研究会に触れず、「現在の制度に基づく取扱い」と書きます。リピーター向けの特典は購入額に応じて付け、残高の保有額には連動させません。
この会社で効くのは、22頁と24頁が法務の確認事項に、28頁が営業とマーケティングの特典設計に、20頁が経理の運用に当たる点です。高額の注文が多いなら、取引銀行に3号電子決済手段やトークン化預金の取扱予定を尋ねることも選択肢になります。
実務への示唆:誰と何を進めるか
✅ 議事録・次回資料が出たら確認すること
- 100万円の移転上限について、見直しの方向と慎重論のどちらが多かったか
- まとめての発行や、相手方に応じた上限の扱いが論点として残ったか
- 電子決済手段のレンディングに、業規制を設ける方向の議論があったか
- 銀行等本体による1号電子決済手段の発行について、整理が進んだか
この資料から言えるのは、研究会がステーブルコインの4つの論点で現行制度を整理して問いかけ、ヒアリングで見直しの要望と慎重論の両方が示されたことです。言えないのは、討議でどの方向に議論が進んだかです。用語は用語集にまとめています。社内資料に転記する際は、各出典を再度開いて確認してください。
よくある質問
デジタル・分散型金融研究会の第2回で、100万円の上限は撤廃されたのですか?
撤廃されていません。資料2は現行制度を整理したうえで、100万円の移転上限についてどう考えるかをメンバーに問いかけた段階です。2026年11月3日時点で議事録・議事概要は掲載されておらず、議論の結果も分かりません。
ヒアリング資料にある上限撤廃の要望は、金融庁の方針ですか?
方針ではありません。議事次第には、ヒアリングした各社の資料は各社の見解に基づいて作成されたもので、当庁の見解を表したものではないと注記されています。全国銀行協会の資料のように、見直しに慎重な見解も同じ回に出ています。
ステーブルコインで1件100万円を超える代金を受け取ることは、今はできないのですか?
資料2の整理では、上限の有無は電子決済手段の区分で異なり、3号電子決済手段(特定信託受益権)には送金上限がありません。実際に受け取れるかは、提携する登録業者が扱う区分と契約条件で決まるので、登録業者に書面で確認してください。
自社サービス内のステーブルコイン残高に、ポイントや特典を付けてもよいですか?
当サイトは個別の可否を判断しません。資料2は、残高に利息を付す場合などは出資法の預り金規制に抵触するおそれがあるとする事務ガイドラインの記載を引用しています。特典の設計は、法務と提携先の登録業者に事前に確認してください。
参照法令・公表資料
- 金融庁 資料3 JPYC株式会社説明資料
- 金融庁 資料4 SBI VCトレード株式会社説明資料
社内資料に引用する際は、リンク先の原文と公表日をあわせてご確認ください。法令・ガイドラインは改正されます。