ステーブルコイン決済の体験型PoCを読む|自社拠点で来客と従業員に使ってもらう型
エグゼクティブサマリー
- 2026年7月21日、株式会社イクヨ(東証スタンダード・証券コード7273)が本社での「ステーブルコイン決済」体験型PoCの開始を公表。本社に決済システムを搭載したUFOキャッチャーを設置し、来客と従業員に体験してもらう形で、店頭やECのように顧客へ売る型とは入口が異なります
- イクヨの本店所在地は東京都港区赤坂で、公式サイトの会社概要では事業内容を「グループ全体の経営方針策定および経営管理等」と記載。2026年に会社分割で自動車部品事業等を承継会社へ移し持株会社体制へ移行したとされ、PoCの舞台は店舗ではなく本社オフィスです
- リリースはSUIブロックチェーン上で構築されUSDC等を利用すると説明し、クレジットカード決済(3〜5%程度)に対し1%以下の手数料と記載していますが、これはリリース側の説明であり、当サイトが検証した数値ではありません
- この型のPoCで実際に検証されるのは決済の技術ではなく、受容性(人が触るか・戸惑わないか)と説明のしやすさです。したがって成果物も技術レポートではなく、体験導線・説明物・FAQという形になります
- 社内向け・来客向けであっても、掲示物や説明カードは外向きの広報物と同じ扱いになります。誰が文言を書き、法務レビューをいつ通すかを、機材の選定より先に決める必要があります
この記事の目次
「ステーブルコインを検討しろと言われたが、いきなり顧客に使わせるのは無理がある」——導入検討の初期にいる企業から、この形の相談が出てきます。そこで選ばれることがあるのが、まず自社の拠点で、来客と従業員に使ってもらうという入口です。2026年7月21日に株式会社イクヨ(東証スタンダード・証券コード7273)が公表した本社での「ステーブルコイン決済」体験型PoCは、まさにこの型にあたります。
当サイトではこれまで、店頭決済やEC決済のように顧客に使わせる実証を扱ってきました。今回は入口が違います。本記事はサービスの紹介ではなく、同じことを自社でやろうとする事業会社の側から、この型のPoCで実際に検証されるものと、そこで発生する仕事を整理します。
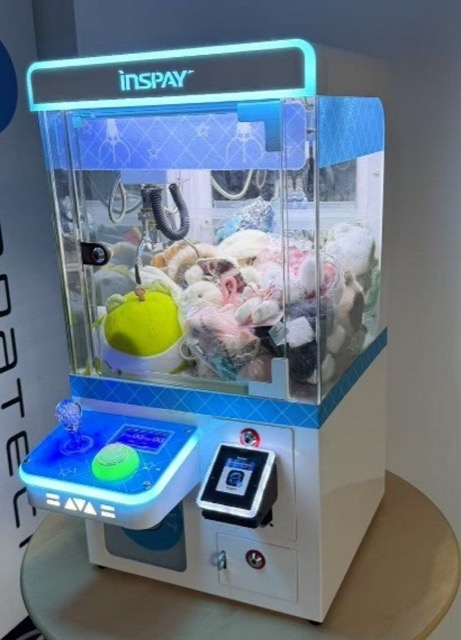
画像: 株式会社イクヨ プレスリリースより(出典)
公表されたことを事実で確認する
前提の用語を一言ずつ。ステーブルコインは法定通貨などの価値に連動するよう設計されたデジタルな決済手段、PoC(Proof of Concept)は本格導入の前に小さく試して成立するかを確かめる検証、ブロックチェーンは取引の記録を分散して保持する仕組みです(基礎は企業向け基礎解説にまとめています)。
公表内容を、出所とあわせて整理します。
| 項目 | 公表内容 | 出所 |
|---|---|---|
| 公表日時 | 2026年7月21日 13時31分 | プレスリリース |
| 発表企業 | 株式会社イクヨ(代表取締役社長 孫峰/本社 東京都港区赤坂4-9-25) | プレスリリース |
| 上場・設立 | 東京証券取引所スタンダード市場・証券コード7273/1947年5月10日設立 | 公式サイトの会社概要 |
| 事業内容 | グループ全体の経営方針策定および経営管理等(2026年に会社分割で自動車部品事業等を承継会社へ移し、持株会社体制へ移行したと記載) | 公式サイトの会社概要・沿革 |
| PoCの内容 | 本社にINSPIRY社決済システム搭載UFOキャッチャーを設置 | プレスリリース |
| 対象 | 来客および従業員に実際に触れ合い体験してもらうこと | プレスリリース |
| 基盤 | SUIブロックチェーン上で構築、USDC等を利用と説明 | プレスリリース |
| 手数料の説明 | クレジットカード決済(3〜5%程度)に対し1%以下と記載 | プレスリリース |
| 今後の展開 | INSPIRY社製決済端末の国内普及サポートや製造受託(OEM)等によるシナジー創出、「ステーブルコイン決済協会」との連携強化を推進すると記載 | プレスリリース |
| 実施期間・体験の原資・利用可能額 | いずれも記載がありません | — |
注目したいのは3行目と4行目です。公式サイトの会社概要によれば、この会社の本店は東京都港区赤坂にあり、事業内容はグループ全体の経営方針策定および経営管理等と記載されています。つまりPoCの舞台は店舗でも工場でもなく、持株会社の本社オフィスです。来客と従業員という対象の設定は、この立地から自然に出てきます。
⚠️ 数値と関係先を社内資料に転記する前に
「クレジットカード決済(3〜5%程度)に対し1%以下」はプレスリリースに記載された説明であり、当サイトが検証した数値ではありません。前提となる通貨・チェーン・取引規模・仲介する事業者の有無で条件は変わります。同様に、連携先として挙げられている事業者名・団体名も、リリースにそう記載されているという事実にとどまります。稟議資料には、公表資料からの転記ではなく提供事業者から取った書面の条件を書いてください。
💡 会社の属性は発表元の公式サイトで取り直す
プレスリリース配信サイトに表示される業種カテゴリは配信プラットフォーム側の分類で、その会社の事業内容ではありません。事業内容・所在地・上場市場は、発表元企業の会社概要や適時開示で裏を取ってから社内資料に書いてください。ここを省くと、稟議の場で前提が崩れます。
この型のPoCで検証されているのは、決済の技術ではない
店頭決済やEC決済の実証では、POSとの連携要件や決済所要時間といった技術的な検証項目が並びます。ところが自社の拠点で来客と従業員に体験させる型では、検証の対象がまるごと入れ替わります。決済が通ること自体は、置いた時点でほぼ確認できてしまうからです。
残るのは、人が実際に触るのか、どこで手が止まるのか、何を聞かれるのか。つまり受容性と説明のしやすさの検証です。
図: 入口の違いによる検証対象と成果物の違い(当サイト作成)
この整理から、実務上の結論が1つ出ます。体験型のPoCを企画するときは、機材の選定より先に「何を記録するか」を決めるということです。体験した人数、途中で手が止まった場所、実際に出た質問。この3つが揃わないと、終わったあとに残るのが「やってみました」という報告だけになります。
✅ 体験型PoCで記録項目として先に決めておくこと
- 体験した人数を、来客と従業員に分けて数えるのか、合算するのか
- 体験しなかった人(前を通ったが触らなかった人)をどう把握するか
- 手が止まった場所を誰が観察して記録するのか(受付か、担当部署か)
- その場で出た質問を、どの様式でどこに集めるのか
- アンケートを取る場合、来客に何を聞き、従業員に何を聞くのか(同じ設問でよいか)
- 集まった質問をFAQの原案に落とす担当と、その期限
- PoCを終了・撤去する判断は誰がどの基準で行うのか
事案:本社とショールームを持つ産業機械メーカーの場合
自社に引き付けて考えるための想定事案を置きます。以下は当サイトが整理した想定事案であり、実在の企業の計画ではありません。
産業機械の設計・製造・保守を手がけるC社。従業員は約600名で、既存の顧客は国内の製造業の設備担当者と、全国の代理店です。本社ビルの1階にショールームと来客ラウンジがあり、代理店の担当者や導入検討中の顧客が年間で延べ4,000人ほど来訪します。一般消費者に何かを売る事業ではありません——この点が、店頭決済の検討とは前提が違うところです。
C社がやろうとしているのは、来客ラウンジの一角に小型の決済端末を置き、来客と従業員がステーブルコインで飲料やノベルティを購入できる体験コーナーを設けることです。目的は売上ではなく、次世代の決済手段に自社が触れているという状態をつくり、社内の理解度と来客の反応を測ることにあります。
役割分担の整理が先に要ります。発行や取扱いを行うのは、それぞれの区分で登録・許可を受けた事業者です。決済システムや端末を提供するのは別の事業者。C社は場所を提供し、体験導線と説明物をつくる側で、発行も交換もしない、という線引きになるかどうかを最初に確認することになります。
図: 想定事案における役割分担と、事業会社に残る範囲(当サイト作成)
告知・導線の具体像まで落とすと、C社が実際に作るものは次のようになります。
5つとも、決済システムの提供事業者が代わりに作ってくれるものではありません。体験型PoCの工数を「端末の設置」で見積もると、公開の直前に文言のレビューで止まります。しかもC社の場合、来客向けの表現を決める権限は総務ではなく広報側にあります。
「社内向けだから」で軽くならない部分
体験の対象が来客と従業員に限られていると、どうしても社内イベントの感覚で進みがちです。しかし2つの点で、外向きの取り組みと同じ扱いになります。
| 論点 | 社内向けだから軽くなると思われがちなこと | 実際に必要になること |
|---|---|---|
| 掲示物・説明物 | 社内掲示だから体裁は簡易でよい | 来客の目に触れ、写真がSNSに出ることも想定される。外向きの広報物と同じ確認工程を通す |
| 説明の主体 | 担当者が口頭で説明すれば足りる | 誰が提供する何のサービスかを、書いたもので示す。説明する人によって内容がぶれない状態にする |
| 自社の立場 | 規模が小さいので整理は後でよい | 資金や残高を自社が持つ形になるのかを、契約前に書面で確認する |
| 従業員の参加 | 声をかければ集まる | 業務時間中の扱い・参加の任意性・感想の集め方を、人事と決めてから告知する |
| 記録 | 感想を聞けば十分 | 人数・つまずいた場所・出た質問を、様式を決めて集める |
| 終了の判断 | 飽きたら片付ける | 撤去の基準と判断者を最初に決める。置きっぱなしの設備は説明責任だけが残る |
2列目と3列目の差が、そのまま準備工数の差になります。特に1行目は、ステーブルコインの送客・告知・表示で扱ったとおり、表現ひとつで論点が変わる領域です。
ここで、避けて通れない前提を1つ置きます。自社がこの取り組みで資金決済法上どの立場に立つのかの整理は、体験の規模ではなく実態で決まります。金融庁は、この種の該当性について個別事例ごとに実態に即して実質的に判断する必要があるとの立場を公表資料で示しており、2026年5月22日に公表された令和7年資金決済法改正に係るパブリックコメント回答でも、複数の項目について「個別事例ごとに実態に即して実質的に判断されるべきものと考えます」との考え方が示されています。本記事は、個別の取り組みが何かの登録を要する行為に当たるか当たらないかを判定するものではありません。できるのは、資金と残高がどこを通り、誰が利用者に説明するのかを公表資料と契約書で書き出したうえで、法務に持ち込むことです。
体験の次に何を残すか
体験型PoCは、始めるハードルが低いぶん、終わり方を決めておかないと成果が残りません。店頭決済の実証がレジ・スタッフ・掲示物という現場の運用設計に帰着したのと同じで、体験型は説明物とFAQの完成度に帰着します。
PoCが終わった時点で手元に残っているべきものを、先に決めてください。来客と従業員それぞれの体験人数、手が止まった場所の一覧、実際に出た質問とその回答の原案、そして「次に顧客向けで検討するなら何が足りないか」の箇条書き。この4つが揃っていれば、次の検討は資料づくりから始めずに済みます。
逆に、これらが揃わないまま終わると、社内には「話題づくりのために置いた」という印象だけが残ります。自社の業態にとってステーブルコインが向く用途なのかという問いは、体験の有無とは別に検討が要る論点です(ステーブルコインが向く用途・向かない用途で整理しています)。
体験型PoCの価値は、機材そのものではなく、来客と従業員が実際に発した質問が手元に残ることにあります。その質問に答えられる説明物を用意する仕事は、決済の技術が成熟しても自動的には消えません。
本記事は2026年8月4日時点で確認できる公表資料に基づく整理であり、各社の取り組みや制度の運用は今後変わり得ます。特定の事業者・製品の推奨や優劣を示すものではなく、個別の判断にあたっては最新の一次情報と専門家の確認を推奨します。出典は2026年8月4日に確認しました。
よくある質問
自社の本社に置いて社員に体験してもらうだけなら、法務の確認は要らないのではないですか?
そうとは言えません。体験コーナーに置く掲示物や説明カードは、来客の目に触れ、写真がSNSに出ることも想定される以上、外向きの広報物と同じ扱いになります。また、自社が資金決済法上どの立場に立つのかの整理は、規模の大小ではなく実態で決まります。当サイトは該当性を判定しませんが、掲示物の制作に着手する前に法務を入れる運用にしておくほうが、後戻りが少なくなります。
手数料が1%以下というのは、自社でも同じ条件になりますか?
分かりません。この数値はプレスリリースに記載された説明であり、当サイトが検証したものではありません。前提となる通貨・チェーン・取引規模・仲介する事業者の有無によって条件は変わります。稟議資料に数字を入れる段階では、公表資料からの転記ではなく、提供事業者から書面で条件つきの見積りを取ってください。
体験型のPoCは、結局のところ何が分かるのですか?
決済が技術的に通るかどうかではなく、人が実際に触るか、どこで手が止まるか、何を聞かれるかが分かります。言い換えれば受容性と説明のしやすさの検証です。ここで集まった質問がそのままFAQの原案になり、つまずいた場所が導線の修正点になります。成果物を技術レポートの形で期待していると、報告のしようがなくなります。
プレスリリースに書いてある会社の業種をそのまま社内資料に転記してよいですか?
避けてください。プレスリリース配信サイトに表示される業種カテゴリは配信プラットフォーム側の分類であり、その会社の事業内容そのものではありません。事業内容・所在地・上場市場などの属性は、発表元企業の公式サイトの会社概要や適時開示で確認してから書いてください。今回の記事でも、事業内容は公式サイトの会社概要から取っています。
参照法令・公表資料
社内資料に引用する際は、リンク先の原文と公表日をあわせてご確認ください。法令・ガイドラインは改正されます。