「国内初」「業界初」と書く前に|ステーブルコイン払いの発表とNo.1表示の確認点
エグゼクティブサマリー
- 消費者庁の「No.1表示に関する実態調査報告書」(2024年9月26日公表)は、調査結果が合理的な根拠と認められるには少なくとも4点(比較対象の選定・調査対象者の選定・公平な調査方法・表示内容と調査結果の対応)を満たす必要があると整理しています(2026年10月14日確認)
- 報告書が扱うのは主に満足度などの主観的評価によるNo.1表示で、「初」表示そのものは取り上げていません。本記事は4点の考え方を「国内初」「業界初」に当てはめた当サイトの整理です
- 「初」は、いつ時点・どの業界・どの地域・どの決済手段の定義で初なのかを表示する側が説明できなければ、見出しと根拠が対応しません
- 報告書は、第三者が調査を行っていても不当なNo.1表示等の責任は広告主にあると呼びかけています。提携先の「国内初」を自社の見出しに移すときは、主張の出どころを切り分ける必要があります
- 個別の表示が不当表示に当たるかは本記事では判定しません。最終的な判断は消費者庁の運用と個別の事情によります
この記事の目次
ステーブルコイン払いに対応したことをプレスリリースで発表するとき、見出しに「国内初」「業界初」と入れたくなる場面があります。これは自社のサービスが他社より先である、という比較の主張です。ステーブルコインとは、法定通貨と価値が連動するよう設計されたデジタルな決済手段で、日本では多くが資金決済法上の「電子決済手段」として整理されています(用語集参照)。
本記事は、消費者庁が2024年9月26日に公表した「No.1表示に関する実態調査報告書」と、景品表示法(不当景品類及び不当表示防止法:商品・サービスの内容や取引条件について一般消費者に誤認される表示を禁じる法律)の条文を、2026年10月14日に原文で確認して整理します。以下の事案は当サイトが検討用に組み立てた想定であり、実在の企業ではありません。また本記事は、個別の表示が不当表示に当たるかを判定するものではありません。
事案:体験予約アプリの運営会社が「業界初」と書きたい
①既存事業と既存ユーザー。 国内で、レジャーや習い事の体験を予約できるスマートフォンアプリを運営する事業会社を想定します。利用者は一般の個人で、支払いはクレジットカードとキャリア決済です。掲載する教室・施設は数千件です。
②やろうとしていること。 予約代金の支払手段に、日本円建てステーブルコインの選択肢を1つ足します。既存の手段は残し、選ばない利用者には何も変わりません。
③登録業者との役割分担。 利用者のウォレット(ステーブルコインを保管・送受信するアプリ)、本人確認、取引の説明と約款、円との交換は、提携する電子決済手段等取引業者の側で行う前提です。自社はコインを発行せず、利用者の資産も預かりません。提携先も同日にリリースを出す予定です。
④想定される告知・導線。 広報の原稿では、プレスリリースの見出しが「体験予約アプリで業界初、ステーブルコイン払いに対応」。アプリ内のお知らせとLPの冒頭に同じ一文を置き、公式SNSの告知、掲載事業者向けの営業資料、取引先への案内メールにも「業界初」を入れる案です。根拠を尋ねると、答えは「提携先から国内初と聞いた」「検索して見当たらなかった」です。
本記事の論点は、この「業界初」が、いつ時点・どの範囲で初なのかを、会社として説明できるかです。
報告書が示す「合理的な根拠」の4点
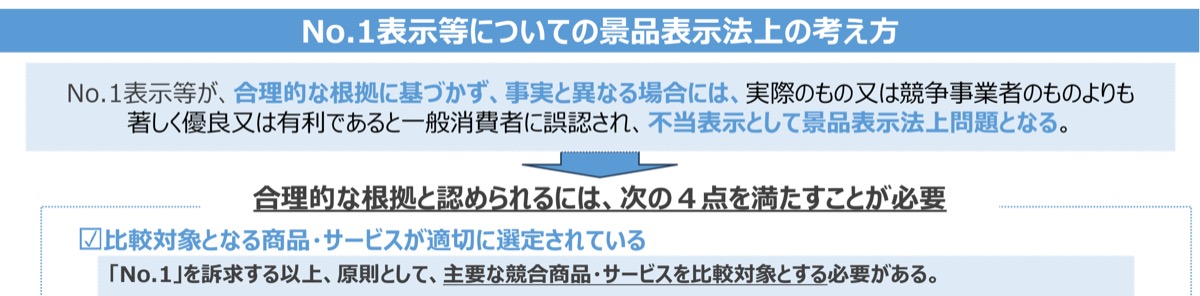
画像: 消費者庁の公表資料より(出典)
報告書は、「売上No.1」「安さ第1位」等と強調するNo.1表示が、合理的な根拠に基づかず事実と異なる場合には、一般消費者に著しく優良又は有利であると誤認され、不当表示として問題になると整理しています。調査の中心は顧客満足度など第三者の主観的評価によるNo.1表示で、広告物368サンプルの収集、消費者1,000名へのウェブアンケート、広告主計15社等へのヒアリングで構成されています。
報告書の第3・1は、調査結果が合理的な根拠と認められるには「少なくとも」次の4点を満たす必要があるとしています(右列は当サイトの整理)。
| 報告書の項目(原文) | 報告書が挙げる問題となる例(要約) | 「初」に当てはめたときの問い |
|---|---|---|
| ① 比較する商品等が適切に選定されていること | 市場の主要な同種商品等を比較対象に含めない/検索上位だけを比較対象にする | 「業界」に誰を含めたか。検索で見当たらないだけで終えていないか |
| ② 調査対象者が適切に選定されていること | 自社の継続顧客や社員・関係者だけを調査対象にする | 誰に確認して「初」と判断したか(提携先の一言だけではないか) |
| ③ 調査が公平な方法で実施されていること | 自社が1位になるまで調査を繰り返す/1位になった時点で終える | 初と言える定義に後から絞り込んでいないか |
| ④ 表示内容と調査結果が適切に対応していること | 「顧客満足度No.1」と書きながらイメージ調査しかしていない | 見出しの「業界初」と、確認した範囲・時点が一致しているか |
報告書は「初」表示そのものを取り上げていません。また4点の中に「調査時点」は独立した項目として立っていません。一方で脚注では一般論として、根拠とされる調査が専門家等に認められた方法か社会通念上妥当な方法で実施されていること、表示内容がその調査結果と適切に対応していること、の2つを挙げています。「初」は時間とともに事実が動くので、当サイトでは時点を④の一部として扱います。
景品表示法の条文との関係
第5条第1号は、商品・役務の品質、規格その他の内容について、実際のものや同種の他の事業者のものよりも著しく優良であると示す表示(優良誤認)を、第2号は価格その他の取引条件について著しく有利であると誤認される表示(有利誤認)を禁じています。
第7条第2項は、表示が第5条第1号に当たるかを判断するため必要があるとき、事業者に期間を定めて表示の裏付けとなる合理的な根拠を示す資料の提出を求めることができ、提出しないときは同号に該当する表示とみなす、と定めています。不実証広告規制と呼ばれる仕組みです。
「業界初」がどちらで読まれるか、そもそも該当するかは本記事では判定しません。実務上の示唆は、「初」と書くなら、求められたときに出せる根拠資料を公開前に作っておくことに尽きます。条文は一般消費者の誤認を問題にする構造ですが、営業資料やメールの文言もLPやSNSに流れるため、本事案では告知物全体を1つの版として扱います。
他の決済手段と比べて「速い」「安い」と書く比較広告の考え方は比較広告の記事で、根拠資料が取扱業者の側にある手数料表示の論点は手数料表示の記事で扱っています。
「初」を分解する4つの軸
図: 「業界初」の見出しを確認すべき4つの軸と主張の出どころに分解したもの(当サイト作成)
ステーブルコイン払いで特に揺れやすいのは決済手段の定義です。円建てに限るか、実証実験を含めるか、オンラインか店頭か。線の引き方で先行事例の有無が変わります。
業界の範囲も同じです。「体験予約アプリ」に限れば初でも、「EC」まで広げれば先行例があるかもしれません。報告書は、検索上位の同種商品等を選んだだけで主要なものを含めない調査を問題となる例に挙げています。「検索して見当たらなかった」は、範囲を確かめた記録にはなりません。
当サイトが公表リリースを横断集計した記事の出典にも、見出しに「国内初」「日本初」を含むものが複数あります。範囲の書かれていない「初」は、読み手が他の発表と並べて比べられません。
「国内初」が提携先の主張であるとき
本事案の広報は「提携先から国内初と聞いた」と答えました。切り分けたいのは、同じ「初」でも、誰がどの範囲で確認した主張かです。
🏢 自社が確認した「初」
- 範囲と時点を自社で決めて確認した
- 根拠資料が自社の手元にある
- 見出しに範囲を書ける
- 差し替えの判断を自社でできる
🤝 提携先の発表にある「初」
- 提携先が自らの範囲で述べた主張
- 根拠資料は提携先の手元にある
- 自社の見出しに移すと主語が変わる
- 先方の訂正が自社の告知に波及する
報告書は、第三者(例えば調査会社等)が裏付けの調査を行っていても、不当なNo.1表示等の責任は広告主にあることを改めて呼びかけるとしています。ヒアリングでは「調査会社を信頼していた」という回答が多かったとも記されています。提携先の発表を自社の見出しに移す構図はこれに近い、と当サイトは整理しています。
自社が確認できた範囲だけを見出しに書くか、提携先の主張を使うなら主語を残して先方のリリースを示すか。いずれにしても、先方の「国内初」の範囲と、根拠資料を共有してもらえるかを先に確認します。
発表後に先行事例が見つかったとき
⚠️ ここに注意
プレスリリースは配信サービスや転載メディアに残り、自社サイトの文言を直しても消えません。「初」は公開後に他社の先行事例が見つかると事実が変わる主張なので、差し替えの手順を公開前に決めておく必要があります。
報告書は、景品表示法第22条第1項の管理上の措置の指針が求める7項目を紹介しており、根拠情報の確認(③)、事後的に確認できるようにする保管(⑥)、不当な表示等が明らかになった場合の迅速かつ適切な対応(⑦)が含まれます。告知物の版管理は、これを「初」に引き直したものです。
注記の置き方は打消し表示の記事で扱っています。報告書も、選定条件を注記していても位置・大きさ・色などから明瞭でなければ、表示内容と調査結果が適切に対応しているとはいえないとしています。
広報パートナーと公開前に揃えること
報告書のヒアリングでは、No.1表示の目的として「競合他社がNo.1表示を行っているため」、経緯として調査会社等からの提案を挙げる回答が多かったとされています。文言をPR会社や制作会社と作る場合も、言葉の出どころと根拠は社内で持っておきます。
✅ 公開前に埋める欄
- 「初」を入れる告知物の一覧(リリース・LP・お知らせ・SNS・営業資料・メール)
- 比較した業界の範囲と、含めた事業者・含めなかった事業者
- 地域(国内か)と決済手段の定義(円建てか、実証を含むか)
- 確認した日と、確認に使った資料の保管場所
- 主張の出どころ(自社の確認か、提携先の発表か)と提携先の同意
- 差し替え文言2案と、公開後の連絡担当
💡 ポイント
欄が埋まらないなら、「初」を外して「ステーブルコイン払いに対応しました」と事実だけを書く選択肢もあります。
判定ではなく、説明できる形にしておく
報告書は主観的評価によるNo.1表示を中心に合理的な根拠の4点と管理上の措置を整理しており、「初」への当てはめは当サイトの整理です。個別の表示が不当表示に当たるかは、消費者庁の運用と個別の事情によって判断されます。
企業側でできるのは判定ではなく準備です。範囲と時点を決め、根拠を版ごとに保管し、差し替え手順を決めておけば、PR会社とも法務とも同じ台帳で話を進められます。
よくある質問
プレスリリースに「国内初」と書くと、景品表示法違反になりますか?
本記事は判定しません。消費者庁の報告書は、No.1表示が合理的な根拠に基づかず事実と異なる場合には不当表示として問題になると整理しています。「初」も他社との比較を含む主張なので、どの範囲・時点で初なのかを説明できる根拠資料を公開前に用意しておくことが実務上の出発点になります。
提携先の登録業者が「国内初」と発表しています。自社の見出しにも同じ言葉を使ってよいですか?
提携先の主張は提携先が確認した範囲での主張です。報告書は、第三者が調査をしていても責任は広告主にあると呼びかけています。自社の見出しに移す前に、どの範囲での「初」なのか、根拠資料を共有してもらえるかを提携先に確認し、自社が確認できた範囲だけを書くのが安全側の運用です。
発表した後に、先行事例が見つかったらどうすればよいですか?
自社サイトの文言を直すだけでは、配信サービスや転載メディアに残ったリリースは消えません。告知物の台帳(媒体・URL・版・公開日)を用意しておき、差し替え文言と連絡先を事前に決めておくと、修正を一度に進められます。景品表示法上の対応が必要かどうかは法務・弁護士に確認してください。
注記で「当社調べ」と書けば足りますか?
報告書は、注記をしていても記載位置・文字の大きさ・色などから一般消費者に明瞭でない場合は、表示内容と調査結果が適切に対応しているとはいえないとしています。また顧客満足度の例では、注記があっても対応していないことに変わりはないとしています。注記は範囲と時点を示す手段の一つで、根拠そのものの代わりにはなりません。
参照法令・公表資料
- e-Gov法令検索一次資料
- 消費者庁表示対策課
社内資料に引用する際は、リンク先の原文と公表日をあわせてご確認ください。法令・ガイドラインは改正されます。