比較広告の3要件|ステーブルコイン払いの告知で「振込より安い」と書く前に確かめること
エグゼクティブサマリー
- 消費者庁の比較広告ガイドラインは、比較広告が不当表示とならないためには、主張する内容が客観的に実証されていること、実証された数値や事実を正確かつ適正に引用すること、比較の方法が公正であることの3要件をすべて満たす必要があるとしています
- 景品表示法第5条は、他の事業者のものだけでなく「実際のもの」よりも著しく優良・有利と示す表示も禁止しています。「振込手数料より安い」は、利用者が実際に負担する額と食い違えば、他社と比べたかどうかに関係なく論点になります
- 第7条第2項は、第5条第1号の判断に必要なとき、表示の裏付けとなる合理的な根拠を示す資料の提出を求め、提出しなければ同号に該当するとみなす規定です。運用指針は提出期限を原則15日後としており、根拠は表示する前にそろえておく必要があります
- 決済手段の比較に使う数値の多くは、銀行・カード会社・取扱業者が公表する値で、改定されます。ガイドラインは事業者の公表値を実証済みとして扱える場合を示す一方、調査時点をあえて示さず誤認を生じさせる場合は不当表示となるおそれがあるとしています
- 「手数料」は、送付の費用・支払手段を用意する費用・受取側の費用のどこまでを含めるかで結論が変わります。範囲をそろえずに比べると、比較の方法の公正さが問われます
この記事の目次
ステーブルコイン払いを受け付けると決めたとき、告知物の制作で最初に出てくる案は、たいてい他の決済手段との比較です。「銀行振込より早く注文確定」「カード払いより手数料が安い」「海外送金の◯分の1のコスト」。比べると利点が伝わりやすい一方で、比べた瞬間に、その数値の根拠と比べ方が問われます。
本記事は、決済手段を比べる表示を書く前に確かめることだけを扱います。拠り所は消費者庁の「比較広告に関する景品表示法上の考え方」(以下、比較広告ガイドライン)と、景品表示法(不当景品類及び不当表示防止法。商品・サービスの不当な表示や過大な景品を規制する法律)の第5条・第7条第2項です。結論を先に書くと、決済手段の比較に使う数値の多くは自社ではなく銀行・カード会社・取扱業者が公表する値で、しかも改定されます。だから文言より先に、出典と時点を告知物に紐付ける仕組みが要ります。ステーブルコイン(法定通貨と価値が連動するよう設計されたデジタルな決済手段)の仕組みは償還の基礎を、用語は用語集を参照してください。
比較広告ガイドラインの3要件:実証・正確な引用・公正な比較
比較広告ガイドラインは、昭和62年4月21日に公正取引委員会事務局が示し、平成28年4月1日に消費者庁が改正したものです。原文PDFの冒頭に記載された改正履歴はこの1回で、2026年7月2日時点で消費者庁サイトに掲載されている版を確認しました。
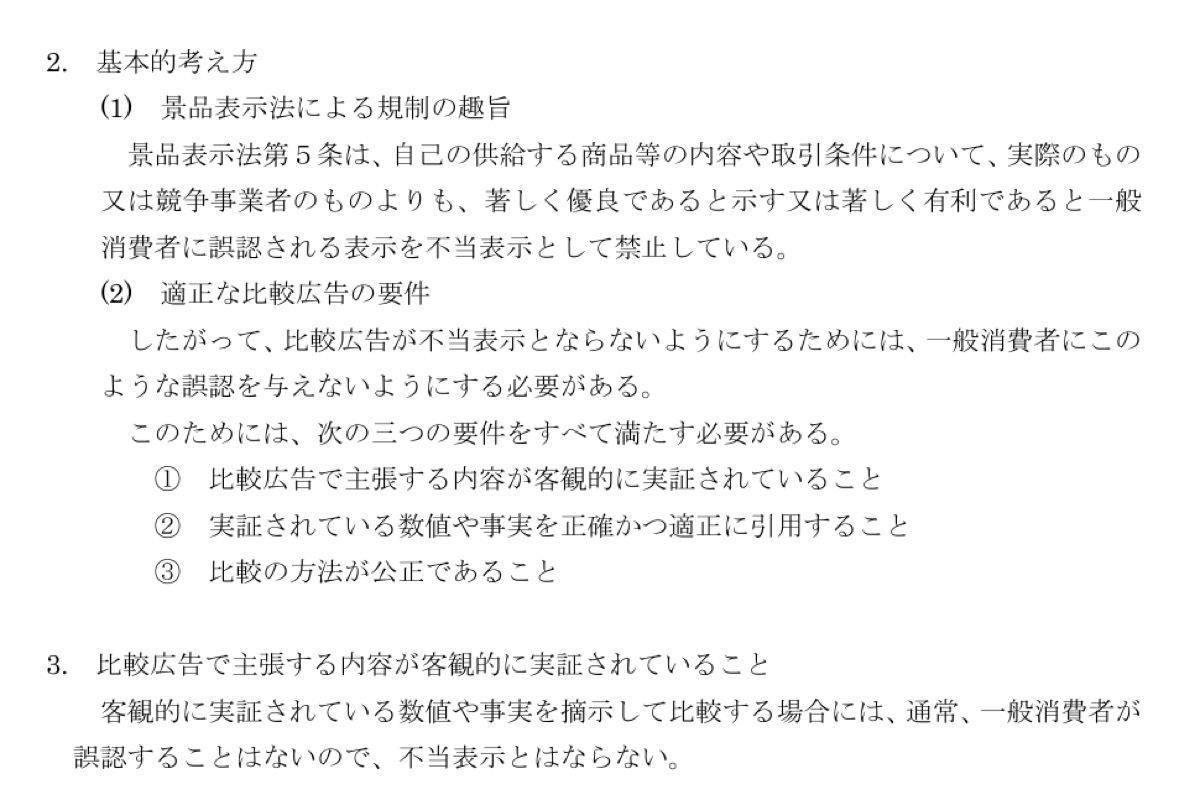
冒頭で、景品表示法は競争事業者の商品との比較そのものについて禁止し、制限するものではないと述べたうえで、比較広告が不当表示とならないためには次の三つの要件をすべて満たす必要があるとしています。
画像: 消費者庁の公表資料より(出典)
- 比較広告で主張する内容が客観的に実証されていること
- 実証されている数値や事実を正確かつ適正に引用すること
- 比較の方法が公正であること
対象範囲にも注意が要ります。ガイドラインがいう比較広告は、自己の商品等と競争関係にある特定の商品等を比較対象として示し(暗示的に示す場合を含む)、客観的に測定又は評価して比較する広告です。それ以外の形態で比較する広告は、ガイドラインの趣旨を参酌して個々の事例ごとに判断するとされています。自社の店で選べる決済手段どうしを比べる表示も、3要件の考え方が確認の物差しになると考えておくのが安全側です。
景品表示法第5条・第7条第2項:比べる相手は他社と「実際のもの」
2026年7月2日時点で施行されている景品表示法(e-Gov法令APIで同日時点の条文を取得して確認しました)の第5条は、事業者が自己の供給する商品又は役務の取引について、次の表示をしてはならないと定めています。第1号は、品質、規格その他の内容について、実際のものよりも、又は事実に相違して同種・類似の商品等を供給している他の事業者に係るものよりも著しく優良であると示す表示(優良誤認)。第2号は、価格その他の取引条件について、実際のもの又は他の事業者に係るものよりも著しく有利であると一般消費者に誤認される表示(有利誤認)です。比較広告ガイドラインの冒頭は当時の第4条を引いており、脚注で平成28年4月1日以降は第5条であると注記しています。
ここから2つのことが読み取れます。1つは、比べる相手は他社の商品だけでなく「実際のもの」、つまり自社の実際の取引条件でもあることです。「振込手数料より安い」という表示は、利用者が実際に負担する額と食い違えば、他社と比べたかどうかに関係なく論点になります。もう1つは、手数料は取引条件、着金や注文確定までの速さはサービスの内容として、第1号と第2号のどちらで整理されるかが表示によって分かれうることです。
この違いが効くのが第7条第2項です。同項は、表示が第5条第1号に該当するか否かを判断するため必要があるとき、表示の裏付けとなる合理的な根拠を示す資料の提出を求めることができ、提出しないときは同号に該当する表示とみなすと定めています。これが不実証広告規制です。消費者庁の運用指針は、提出期限を求めた日から原則15日後とし、新たな又は追加的な試験・調査が必要という理由は延長の正当な事由と認められないとしています。第8条第3項にも、課徴金納付命令について同様の資料提出の求めと、提出しない場合の推定の規定があります。つまり根拠資料は、表示する前に手元にそろっている必要があります。
| 書きたい表示の例 | 関係しうる条文の候補 | 公開前に手元に置くもの |
|---|---|---|
| 振込手数料より安い | 第5条第2号(取引条件) | 比べた両方の費用の出典・確認日・前提条件 |
| 最短◯分で注文確定 | 第5条第1号(内容)・第7条第2項 | 測定条件と結果の記録、取扱業者の仕様書 |
| 海外送金の◯分の1のコスト | 第5条第2号(取引条件) | 送金側・受取側・為替を含む計算の内訳 |
| 他社の決済サービスより早い | 第5条第1号 | 他社の公表値の出典と、同等条件での比較である説明 |
どの号で整理されるかは表示全体と実態によるため、この表は確認の出発点として使ってください。
事案:中古腕時計のECが「銀行振込より早い」と書きたい(架空)
以下は論点を具体化するための架空の事案です。
①既存事業と既存ユーザー。B社は中古の高級腕時計を自社ECで販売しています。客単価は数十万円から数百万円で、利用者は主に個人の愛好家です。支払方法は銀行振込(前払)、クレジットカード、ショッピングローンで、高額品はカードの利用枠に収まらないことが多く、銀行振込が中心です。
②やろうとしていること。支払手段に円建てステーブルコインでの支払いを足し、商品ページ・LP・SNS広告で告知します。マーケティング担当の初案は「銀行振込より早く注文確定」「振込手数料より安い」の2本です。
③登録業者との役割分担。受け払いと着金の確認は、電子決済手段等取引業者(電子決済手段の売買・交換の媒介や管理などを業として行うために登録が必要な事業者。以下、取扱業者)が担います。B社が担うのは告知物の作成、注文管理、着金確認後の発送です。手数料表と処理時間の仕様は取扱業者が持っています。
④想定される告知・導線の具体像。LPのファーストビューに比較の見出しを置き、決済方法の選択画面に注記を入れ、SNS広告からLPへ誘導します。制作は外部の制作会社、文言はマーケティングが書きます。
📝 初案の文言
- 銀行振込より早く注文確定
- 振込手数料より安い
- 根拠は社内の体感と業者の営業資料
- 時点・条件の記載なし
📋 入稿前に確かめる版
- 何と・どの条件で比べたか
- 数値の出典と確認日
- 利用者が負担する費用の範囲
- 改定時に差し替える担当
論点①:比較の数値は自社の外にあり、しかも改定される
比較広告ガイドラインは、公的機関が公表している数値や事実、比較対象商品等を供給する事業者がパンフレット等で公表し、かつ客観的に信頼できると認められる数値や事実は、実証されているものとして取り扱うことができるとしています。銀行の振込手数料表や取扱業者の料金表は、この形で使える可能性のある材料です。
ただし、どちらも自社の外にあり、改定されます。銀行が手数料を改定すれば、LPの「振込手数料より安い」は翌日から成り立たなくなるかもしれません。ガイドラインは、調査機関や調査時点等をあえて表示せず、調査の時点等について一般消費者に誤認を生じさせる場合は不当表示となるおそれがあるとしています。
不実証広告規制の運用指針にも参考になる記載があります。販売業者が製造業者から得た情報を基に表示する場合、販売業者が自ら実証試験を行うことが常に求められるわけではなく、製造業者等のデータの存在と客観性等の確認を販売業者が自ら行ったことを示す書面等を根拠として提出することも可能としています。取扱業者の資料を貼るだけでなく、自社が確認した記録を残すという発想です。
図: 比較の数値の出どころと、告知物への紐付け・差替えの流れ(当サイト作成)
この版管理の考え方は、通信販売で請求時に送る資料を最新版にそろえる運用と同じ形です(特商法11条ただし書の記事)。
論点②:「手数料」の範囲をそろえないと、比較の方法が公正でなくなる
比較の方法の公正さについて、ガイドラインは比較項目と比較対象の選び方、短所の表示を挙げています。社会通念上又は取引通念上同等と認識されていないものと比べ、同等のものとの比較であるかのように表示する場合や、主張する長所と不離一体の関係にある短所をことさら表示しない場合は、不当表示となるおそれがあるとされています。
決済手段の手数料は、ここでずれやすい項目です。「手数料」という一語の中に、性質の違う費用が入っているからです。
| 費用の項目 | 銀行振込 | ステーブルコイン払い |
|---|---|---|
| 支払を送る費用 | 振込手数料(銀行・振込方法・金額で幅があり、無料の場合もある) | 取扱業者の送付手数料、ネットワーク手数料 |
| 支払手段を用意する費用 | 通常は生じない | 円からステーブルコインを取得する際の手数料等の有無 |
| 受取側の費用 | 利用者からは見えない | 取扱業者に払う受取手数料と、その転嫁の有無 |
| 誰の公表値か | 各銀行 | 取扱業者、チェーンの状況 |
ネットワーク手数料とは、ブロックチェーン上で送付を記録してもらうために支払う費用で、チェーンや設計によって発生の有無や水準が変わりえます。B社が送付の費用だけを並べ、取得時の費用を書かずに「振込手数料より安い」と表示すれば、長所と不離一体の短所を示していないと受け取られるおそれがあります。比較対象として、振込手数料が最も高い銀行の窓口振込だけを選ぶ場合も、比較対象の選び方が問われます。
⚠️ この記事が判定しないこと
本記事は比較広告ガイドライン・運用指針・景品表示法の原文を整理したもので、個別の表示が不当表示に当たるかを判定するものではありません。また景品表示法第5条は一般消費者に対する表示を対象としており、法人顧客だけに向けた営業資料がどう整理されるか、特定商取引法など他の法令の表示義務との関係は、それぞれ別の確認が要ります。最終的な判断は弁護士・社内法務の確認を経てください。
論点③:「最短◯分」は限られた条件の下の数値として引用する
正確かつ適正な引用について、ガイドラインは実証されている事実の範囲内で引用することを挙げています。限られた条件の下での調査結果なのに、すべての条件の下でも当てはまるかのように引用すると、不当表示となるおそれがあるとされ、温暖地での実験結果だけを根拠に国内のすべての地域で優秀と主張するエンジンオイルの例が示されています。
決済の速さは、条件で大きく変わる数値です。B社の「注文確定」までの時間は、取扱業者の処理時間、チェーン上で送付が確定するまでの時間、そしてB社自身の着金確認の業務時間を足したものです。平日の日中に数回測った結果を、深夜や休日の注文にも当てはまるかのように「最短◯分」と書けば、実証の範囲を超えた引用になりえます。比べる銀行振込の側も、時間帯や銀行によって着金の時間が異なります。
実証の方法について、ガイドラインは確立された方法がない場合、社会通念上及び経験則上妥当と考えられる方法で、主張しようとする事実が存在すると認識できる程度まで行われている必要があるとしています。測定は回数・期間・時間帯を決めて記録し、表示には測定した条件を添えるのが基本です。利用者からの問い合わせに答える文面は、表示と同じ条件で書きそろえてください(ヘルプページの事案)。
論点④:特定の他社名を出す比較は、もう一段の確認が要る
「A社の決済サービスより早い」のように特定の他社名を出す場合、ガイドラインのほかの項目も関係します。ガイドラインは、商品等の具体的な情報を提供するためでなく、単に競争事業者を陥れるために殊更その欠点を指摘するものを中傷・ひぼうとし、事実に反するものや、事実に基づくものでも信用失墜にわたり、比較対象が実際より著しく劣っているかのような印象を与えるものは不当表示となるおそれがあるとしています。刑法等他の法律で問題となる場合があることにも触れています。
また、提供が終わった旧仕様と比べているのに現行のサービスどうしの比較であるかのように表示する場合も、不当表示となるおそれがあるとされています。他社の料金や仕様は自社の公表値以上に頻繁に変わりうるため、論点①の台帳で確認日を管理する重要度は一段上がります。景品表示法上問題のない比較でも、著作権法等によって禁止されることがある点もガイドラインは注記しています。
✅ 比較の文言を入稿する前に埋める項目
- 比較対象の特定(どの銀行のどの振込方法か、どの決済サービスのどの仕様か)
- 費用の範囲(送付・取得・受取のどこまでを含めたか)
- 数値の出典、確認日、測定した条件と回数
- 改定を誰が検知し、何営業日以内に差し替えるか
- 他社名を出す場合、事実に基づく情報提供の範囲に収まっているか
この整理から言えること
言えるのは3つです。第一に、比較広告ガイドラインは比較そのものを禁止しておらず、主張する内容の実証、正確かつ適正な引用、公正な比較方法の3要件を示していること。第二に、景品表示法第5条は他社だけでなく実際のものとの比較も対象とし、第7条第2項により第1号に関わる表示は根拠資料を事前にそろえておく必要があること。第三に、決済手段の比較では数値の出どころが自社の外にあり改定されるため、出典と時点を告知物に紐付ける版管理と、手数料の範囲をそろえる作業が文言より先に来ることです。
言えないのは、個別の表示が不当表示に当たるかどうかです。本記事の整理は2026年7月2日時点で公開されている法令と公表資料に基づくもので、実際の検討にあたっては最新の原文と専門家の確認を前提にしてください。
よくある質問
銀行振込やクレジットカードは他社の商品ではありませんが、比較広告のルールは関係しますか?
比較広告ガイドラインは、比較広告を、競争関係にある特定の商品等を比較対象として示し、客観的に測定又は評価して比較する広告と定義し、それ以外の形態で比較する広告は、ガイドラインの趣旨を参酌して個々の事例ごとに判断するとしています。また景品表示法第5条は、実際のものよりも著しく優良・有利と示す表示も禁止しています。自社の店で選べる決済手段どうしを比べる表示でも、3要件の考え方に沿って根拠を整えておくのが安全側です。
銀行やカード会社が公表している手数料を引用すれば、実証されていることになりますか?
比較広告ガイドラインは、公的機関が公表している数値や事実、比較対象商品等を供給する事業者がパンフレット等で公表し、かつ客観的に信頼できると認められる数値や事実は、実証されているものとして取り扱うことができるとしています。ただし公表値は改定されることがあり、ガイドラインは調査時点等をあえて表示せず誤認を生じさせる場合は不当表示となるおそれがあるとしています。出典と確認日を記録し、改定時に差し替える手順まで決めておく必要があります。
不実証広告規制で資料の提出を求められたら、どのくらいの期間で出す必要がありますか?
消費者庁の運用指針は、表示の裏付けとなる合理的な根拠を示す資料の提出期限を、文書で提出を求めた日から原則として15日後としています。延長は正当な事由があると認められた場合に限られ、新たな又は追加的な試験・調査を実施する必要があるといった理由は正当な事由とは認められないとされています。表示の前に根拠をそろえておくことが前提の制度です。
法人の取引先だけに配る営業資料にも、景品表示法の考え方は当てはまりますか?
景品表示法第5条は、一般消費者に対して著しく優良と示す表示や、一般消費者に著しく有利と誤認される表示を対象にしています。法人顧客だけに向けた資料がどう整理されるかは、配布先や内容の実態に即した確認が必要で、当サイトでは判定しません。同じ資料やLPが個人にも届く導線になっていないかを、まず確認してください。
参照法令・公表資料
- e-Gov法令検索一次資料
社内資料に引用する際は、リンク先の原文と公表日をあわせてご確認ください。法令・ガイドラインは改正されます。