オウンドメディアでステーブルコインを解説する前に|コラム記事と自社の告知の線引き
エグゼクティブサマリー
- 金融庁の事務ガイドライン17は、媒介に至らない行為といえる場合もある例に「セミナー等における一般的な電子決済手段の仕組み・活用法等についての説明」を挙げる一方、一連の行為の一部だけを取り出して直ちに媒介に該当しないと判断するのは適切でないとしています(2026年10月22日確認)
- 同ガイドラインは、インターネット上の表示等を用いて特定の者に誘引行為を行っていると評価できる場合は、表示等を含めた一連の行為が媒介に当たり得るとしています。解説記事の中に自社の対応告知と登録業者へのリンクを置くと、記事全体を一連の導線として説明できるかが問われます
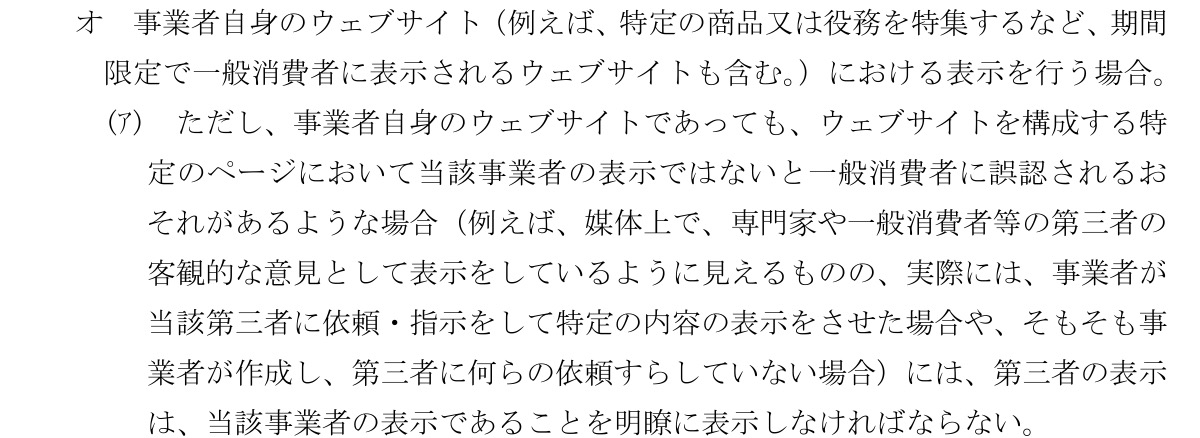
- 消費者庁の運用基準は、事業者自身のウェブサイトの表示を事業者の表示であることが明瞭な例に挙げつつ、専門家などの第三者の客観的な意見に見えるページでは、事業者の表示であることを明瞭に表示しなければならないとしています
- 管理上の措置の指針は、表示の根拠となる情報の確認・共有・保管と、表示等管理担当者を定めることを求め、表示の作成を他の事業者に委ねる場合も同様としています。外部の制作パートナーに書いてもらう記事も、改訂責任は自社に残ります
- 個別の記事や導線が媒介やステルスマーケティングに当たるかを本記事は判定しません。金融庁は媒介に当たるか否かを個別事例ごとに実態に即して実質的に判断するとしています
この記事の目次
ステーブルコイン払いを載せる事業会社が、自社のオウンドメディア(自社が運営するコラムやブログ)で「ステーブルコインとは」という一般解説記事を出したくなる場面があります。検索から読者を集めやすく、対応告知の前に下地をつくれるからです。ただ、一般解説の記事に自社の対応告知と登録業者へのリンクを足すと、記事全体が自社の告知の一部として読まれうる点は先に押さえておく必要があります。
用語を一言ずつ。ステーブルコインは法定通貨などの価値に連動するよう設計されたデジタルな決済手段で、日本では資金決済法上の「電子決済手段」等として整理されています。電子決済手段等取引業者(以下、登録業者)は、その売買や管理などを業として行うため登録を受けた事業者です。
本記事は、金融庁の事務ガイドライン17と、消費者庁のステルスマーケティング告示(令和5年内閣府告示第19号)の運用基準、景品表示法の管理上の措置の指針を、2026年10月22日に原文で確認して整理します。
事案:旅行予約サイトの運営会社が、コラムで「ステーブルコインとは」を公開する
以下は当サイトが作成した架空の事案で、実在の企業・サービスとは関係ありません。
①既存事業と既存ユーザー。E社は、個人旅行者向けにツアーと宿泊の予約サイトを運営する事業会社です。利用者は一般消費者で、支払いはクレジットカードと銀行振込です。サイト内には「旅のお金ガイド」というコラムがあり、両替や海外でのカード利用の記事が検索経由でよく読まれています。
②やろうとしていること。E社は、一部の海外ツアーの代金の支払手段に円建てのステーブルコインを加える予定です。その前に、コラムで「ステーブルコインとは?旅行での使い方」という一般解説記事を公開することを検討しています。
③登録業者との役割分担。E社はステーブルコインを自ら保有・管理しません。利用者の口座開設、本人確認、取引の説明と問い合わせ対応は、提携する登録業者が担う想定です。E社が担うのは対象ツアーの決定、予約画面での支払手段の表示、告知です。この線引きの法的な評価は別途確認が要ります。
④想定される告知・導線の具体像。編集担当の初案は次のとおりです。
| 記事の要素 | 初案 | 検討で詰まりやすい点 |
|---|---|---|
| 本文 | 外部ライターが仕組み・使い方を解説。提携業者から説明資料の提供を受ける | 業者の資料を言い換えた部分は誰の説明か |
| 監修 | 外部の専門家を「監修」として氏名・肩書を掲載 | 依頼の経緯と監修の範囲が読者に分かるか |
| 記事末尾 | 「E社でもステーブルコイン払いがはじまります」のバナー | 解説記事が自社の告知と一体に見えないか |
| リンク | 業者の口座開設ページへ直接リンク | 解説の直後に取引の入口が置かれる |
| 下書きの一節 | 「価格が安定しているので安心」「保有して増やす方法も」 | コラムでも書かない表現に当たる |
⚠️ 本記事が書かないこと(2026年10月22日時点の情報)
上記は架空の事案です。本記事は、E社の記事や導線が資金決済法上の媒介に当たるか、景品表示法上のステルスマーケティングや不当表示に当たるかを判定しません。金融庁の事務ガイドライン17は、媒介に当たるか否かは、個別事例ごとに実態に即して実質的に判断する必要があるとしています。扱うのは公表資料に書かれていることの整理と、専門家に持ち込む前に社内で揃える項目までです。
論点① 一般解説と自社の告知を同じページに置くと分けにくい
事務ガイドライン17のⅠ-1-2-2③の(注2)は、事務処理の一部のみを行うに過ぎない場合は媒介に至らない行為といえる場合もあるとして4つの行為を挙げ、その一つがセミナー等における一般的な電子決済手段の仕組み・活用法等についての説明です。一般解説の記事は、この記載に近い性格を持つと考える担当者は多いでしょう。
ただし同じ③の本文は、媒介に当たるかは契約の成立に向けた一連の行為における位置づけを踏まえて総合的に判断する必要があり、一連の行為の一部のみを取り出して、直ちに該当しないと判断することは適切でないとしています。(注1)も、インターネット上の表示等を用いる場合でも、特定の者に誘引行為を行っていると評価できるときは、表示等を含めた一連の行為が媒介に当たり得るとしています。
E社の初案は、一般解説の直後に自社の対応バナーと業者の口座開設リンクが並びます。解説そのものが一般的でも、読者が記事を読み終えた位置に取引の入口があるため、記事を一連の導線の一部として説明できるかが問われます。
図: 架空事案での解説記事の置き方の2案(当サイト作成。案Bが該当性を左右すると示すものではありません)
案Bにしても該当性が決まるわけではありません。それでも、解説記事・告知ページ・業者のページがそれぞれ何をする面かを台帳で説明できる形にしておくと、法務や業者と確認する単位がはっきりします。
論点② 登録業者へのリンクは解説記事から切り離して考える
同じ(注1)のなお書きは、事業者が自らのサービスの顧客を登録業者に送客する場合について、取引の相手方が登録業者であることと、説明等が登録業者により提供されることがあらかじめ明示されていれば、独自に情報の追加、説明内容の加工、勧誘・推奨・説明などを行わず、誘引行為を行っていると評価されない限りにおいて、媒介に至らない行為といえるとしています。この記載の読み方は送客と告知の記事で扱いました。
解説記事で難しいのは、記事そのものが自社の言葉による説明だという点です。(注2)の「紹介」のcも、業者のサイトへの単なるリンクや提供を受けたコンテンツの転載のみを行う場合を挙げつつ、あわせて独自の見解として推奨・説明する場合は媒介に当たることがあり得るとしています。
| 記事内の要素 | ガイドラインの記載(要旨) | E社が確認すること |
|---|---|---|
| 一般的な仕組みの説明 | (注2)一般的な仕組み・活用法等の説明は媒介に至らない場合もある | 特定の業者のサービス説明に寄っていないか |
| 業者の資料の言い換え | (注1)説明内容の加工を行わないことが前提の一つ | 業者の資料を要約・加筆した箇所がどこか |
| 業者ページへのリンク | (注2)c 単なるリンクでも、独自の見解での推奨・説明とあわせると媒介に当たり得る | 解説の直後に置く必然性があるか |
(事務ガイドライン17は2026年10月22日確認)
(注2)の4項目の構造は比較サイトへの転載の記事で原文から数えています。
論点③ 外部ライター・監修者・提携先が関与するときの表示
景品表示法の告示第19号は、事業者が自己の供給する商品又は役務の取引について行う表示であって、一般消費者が事業者の表示であることを判別することが困難であると認められるものを指定しています。運用基準は、事業者自身のウェブサイトにおける表示を、事業者の表示であることが明瞭な例に挙げています。
画像: 消費者庁の公表資料より(出典)
ただし上のとおり、ウェブサイトを構成する特定のページが、専門家や一般消費者などの第三者の客観的な意見に見えるが、実際には事業者が依頼・指示した場合や、事業者が作成して第三者に依頼すらしていない場合には、事業者の表示であることを明瞭に表示しなければならないとされています。運用基準は表示例として「弊社から○○先生に依頼をし、頂いたコメントを編集して掲載しています。」を挙げています。
🖋 外部ライター・監修者
- E社が依頼して書いてもらう
- 専門家の客観的な意見に見えやすい
- 依頼の経緯と監修の範囲を表示
- 監修者の確認範囲を事前に合意
🤝 提携する登録業者
- 説明資料や事実確認を提供する
- 業者の説明がE社の言葉に混ざる
- どこが業者の説明かを分ける
- 業者側の広告審査の要否を確認
社員が個人のSNSで記事を拡散する場面の考え方は社員の個人SNSの記事で整理しています。
論点④ 古い記事は検索に残り続ける:改訂の責任
一般解説の記事は、告知よりも長く検索に残ります。制度、提携先、取扱う電子決済手段、手数料が変わった後も、公開時の説明のまま読まれ続けます。
管理上の措置の指針は、表示の根拠となる情報の確認(第4の3)、関係する各組織部門での共有(同4)、表示等管理担当者を定めること(同5)、事後的に確認するための資料の保管(同6)、不当な表示等が明らかになった場合の迅速かつ適切な対応(同7)を挙げています。保管は、商品又は役務が一般消費者に供給され得ると合理的に考えられる期間とされています。
外部委託との関係で重いのは、指針が表示等の作成を他の事業者に委ねる場合も同様の対応を求めている点です。表示等管理担当者は、委託先が作成する表示等に指示・確認権限を持つこととされています。
最終確認日の表示や改訂のきっかけの列挙は、指針の項目を記事運用に当てはめた当サイトの整理です。
論点⑤ 利回り・価格・投資的な表現はコラムでも書かない
E社の下書きには「価格が安定しているので安心」「保有して増やす方法も」という一節がありました。E社は旅行代金の支払手段を足す立場で、ステーブルコインの運用を扱う事業者ではありません。(注2)が挙げるのも一般的な仕組み・活用法等の説明です。コラムだから自由に書けるという扱いにはせず、社内ルールとして書かない表現を決めておくのが安全側です。
✅ 制作パートナーに渡す「書かない表現」と公開前チェック
- 利回り・利息・増やす方法など、保有による利益を連想させる表現
- 価格の見通しや「安心」「損しない」など、価値の変動がないと読める断定
- 特定の銘柄や業者を勧める表現、海外の事業者や無登録の事業者への言及・リンク
- 解説記事の中の自社告知バナーと業者の口座開設リンク
- 監修者・提携先の関与と依頼の経緯の表示
- 公開日・最終確認日と、出典の確認日
この事案から取り出せること
オウンドメディアの一般解説は、それ自体は仕組みの説明でも、同じページに自社の告知と取引の入口が並ぶと、一連の導線として読まれうる文書になります。事務ガイドライン17は一部だけを取り出して判断することを適切でないとし、運用基準は第三者の意見に見える自社ページに明瞭な表示を求め、指針は委託先が作った表示も含めて確認・保管・改訂を求めています。
E社のような会社ができるのは判定ではなく準備です。解説と告知の面を分け、外部の関与者を表示し、記事ごとの確認日と改訂の担当者を台帳に置いておけば、編集・制作パートナー・法務が同じ版で確認を進められます。
よくある質問
自社のブログでステーブルコインの仕組みを解説するだけなら、問題はありませんか?
本記事は判定しません。事務ガイドライン17は、一般的な電子決済手段の仕組み・活用法等の説明を、媒介に至らない行為といえる場合もある例に挙げています。ただし同時に、一連の行為の一部だけを取り出して判断するのは適切でないとしているため、同じページや同じ導線に自社の告知や登録業者へのリンクがあるかを含めて、法務・弁護士に確認してください。
解説記事の末尾に、提携する登録業者の口座開設ページへのリンクを置いてもよいですか?
本記事は判定しません。同ガイドラインは、取引の相手方が登録業者であることと、説明等が登録業者により提供されることがあらかじめ明示され、自社が独自に説明内容の加工や勧誘・推奨を行わない限りにおいて、送客は媒介に至らない行為といえるとしています。解説記事はそもそも自社の言葉で説明する文書なので、リンクは解説記事から切り離した自社の告知ページに置く設計が検討の出発点になります。
外部の専門家に監修してもらった記事は、どう表示すればよいですか?
消費者庁の運用基準は、事業者自身のウェブサイトでも、専門家などの第三者の客観的な意見に見えるが実際には事業者が依頼・指示した表示は、事業者の表示であることを明瞭に表示しなければならないとし、例として「弊社から○○先生に依頼をし、頂いたコメントを編集して掲載しています。」という表示を挙げています。監修の範囲と依頼の経緯をどう書くかは、監修者と事前に合意してください。
古い解説記事は、いつ見直せばよいですか?
法令上の決まった頻度を本記事は示せません。管理上の措置の指針は、表示の根拠となる情報を、商品又は役務が一般消費者に供給され得ると合理的に考えられる期間、事後的に確認できるよう保管することを求めています。当サイトの整理では、制度の改正、提携先や取扱う電子決済手段の変更、手数料の変更、取扱いの終了を改訂のきっかけとして台帳に書いておくのが実務的です。
参照法令・公表資料
社内資料に引用する際は、リンク先の原文と公表日をあわせてご確認ください。法令・ガイドラインは改正されます。