営業資料・提案書でステーブルコイン払い対応を説明する|載せる事実と質疑の持ち方
エグゼクティブサマリー
- 営業資料・提案書・ホワイトペーパーは、取引先の社内で転送・回覧され、商談が終わっても読まれ続ける告知物です。載せるのは、提携先の登録業者名と登録番号、対応する支払手段の名称、手数料を誰が負担するかなど、契約と公表資料で確認できる事実に絞るのが出発点です
- 金融庁の登録一覧は冒頭で、掲載は定義に該当することを確認したものにすぎず、金融庁・財務局が価値を保証したり推奨したりするものではないと明記しています。「金融庁登録済みで安心」のように、登録を品質保証に読み替える書き方は避けます
- 事務ガイドライン17は、パンフレット等の単なる配布は媒介に至らない場合もある一方、記載方法・内容等の説明まで行う場合は媒介に当たることがあり得るとしています。営業担当の口頭説明は、一次回答集で範囲を決めておくのが現実的です
- 景品表示法は一般消費者の利益の保護を目的とし、不当表示も一般消費者の誤認を基準に定めています。法人の取引先だけに渡す資料にどのルールがかかるかは、景品表示法とは別に法務へ確認する事項です
- 本記事は、個別の資料や営業トークが媒介その他の規制に当たるかを判定しません。金融庁は媒介に当たるか否かを個別事例ごとに実態に即して実質的に判断する必要があるとしています(2026年10月時点の公表資料に基づく整理)
この記事の目次
法人向けの営業資料や提案書、ホワイトペーパーで「ステーブルコイン払いに対応しました/対応予定です」と説明するとき、迷いやすいのは何を事実として載せるか、商談の質問に誰が答えるか、古い版をどう止めるかの3点です。本記事は、電子決済手段等取引業者(以下、登録業者)と提携した事業会社の営業企画・マーケ担当を主語に、架空の事案で整理します。
用語を一言ずつ。ステーブルコインは法定通貨などの価値と連動するよう設計されたデジタルな支払手段で、日本では資金決済法上の「電子決済手段」等として整理されています。登録業者は、その売買や交換、その媒介などを業として行うために内閣総理大臣の登録を受けた事業者です(資金決済法第2条第10項・第62条の3)。
事案:法人向け経費精算SaaSのK社が、営業資料に支払方法を1行足す
以下は当サイトが検討用に組み立てた想定事案であり、実在の企業・案件ではありません。
①既存事業と既存ユーザー。K社は、中堅企業向けの経費精算SaaSを提供しています。顧客は国内外の法人で、月額利用料は請求書払いか口座振替で受け取っています。新規顧客の獲得は、営業担当の商談、提案書、Webからダウンロードできるホワイトペーパーが中心です。
②やろうとしていること。海外子会社を持つ顧客からの要望を受け、利用料の支払方法にステーブルコイン払いを加えます。営業資料と提案書に「ステーブルコイン払いに対応」と載せ、商談で案内します。
③登録業者との役割分担。支払手段の入手・送付の画面、利用者の本人確認、円への交換は提携先の登録業者が担います。K社が担うのは、請求書の発行、入金の確認と消込、返金時の連絡、問い合わせの一次受付です。
④想定される告知・導線の具体像。営業資料では「料金・お支払い方法」のページに支払方法の一覧を置き、提案書では別紙の取引条件に1行を足します。ホワイトペーパーには海外拠点の経費精算の章に支払方法のコラムを入れる案があります。商談では、取引先の購買・経理担当から「御社に払うと何が起きるのか」「会計処理はどうなるのか」と聞かれる場面を想定しています。
図: 想定事案の支払いの流れと、各段を説明する主体(当サイト作成・区分は当サイトの整理で、法令上の区分ではありません)
取引先の「御社に払うと何が起きるのか」という質問には、この3段を資料の1ページに並べて答えるのが分かりやすい形です。K社が自社の言葉で説明するのは右端の段だけで、中央の段は業者の資料と窓口を示し、左端の段は取引先自身が自社の監査法人や税理士に確認する事項として示します。役割分担を口頭で補うのではなく、ページの上で先に分けておけば、資料が転送されても分担が崩れません。
営業資料に載せる事実と、載せない方がよい表現
営業資料は、取引先の担当者が上司や経理に転送し、稟議の添付資料として読まれます。書いた人が隣で補足できない前提で、契約書と公表資料で確認できる事実に絞るのが出発点です。
| 区分 | 載せる事実の例 | 確認の根拠 | 載せない方がよい表現の例 |
|---|---|---|---|
| 提携先 | 登録業者の社名・登録番号 | 金融庁の登録一覧・提携先の表記指定 | 「金融庁お墨付き」「国が認めた」 |
| 対象 | 対応する支払手段の名称 | 業者との契約・業者の公表情報 | 対応予定の銘柄を確定のように書く |
| 費用 | 手数料を誰が負担するか | 自社と業者の契約 | 「手数料ゼロでお得」などの比較 |
| 時期 | 開始日、または「対応予定」 | 社内決裁・業者との合意 | 決まっていない開始時期の断定 |
| 流れ | 自社が担う請求・消込・返金連絡 | 自社の業務設計 | 支払手段の入手や送付の手順の解説 |
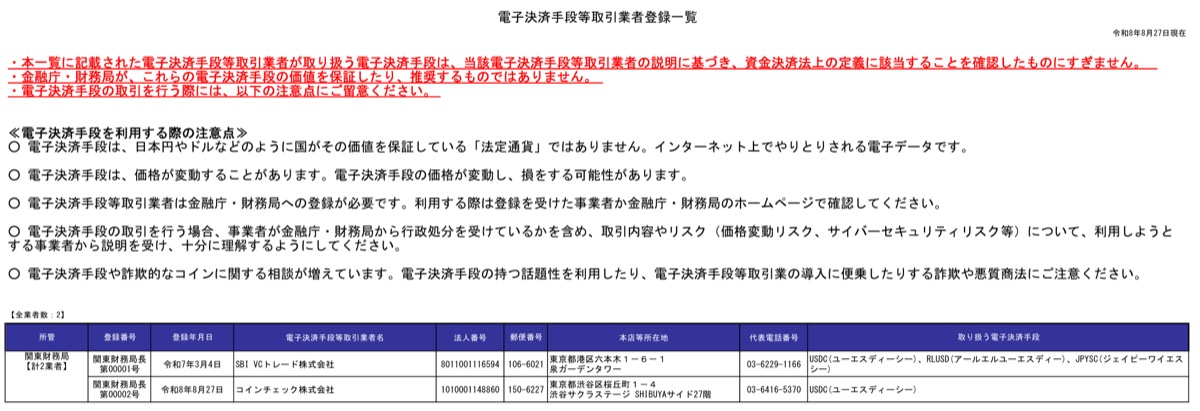
表の「載せない方がよい表現」で特に起きやすいのが、登録の意味の読み替えです。金融庁の登録一覧は、冒頭で次のように注記しています。
画像: 金融庁の公表資料より(出典)
掲載された業者が扱う電子決済手段は、業者の説明に基づき資金決済法上の定義に該当することを確認したものにすぎず、金融庁・財務局が価値を保証したり推奨したりするものではない、という注記です。営業資料で「登録業者と提携」と書くのは事実の記載ですが、「だから安全」「国が認めた」と続けると、一覧自体が否定している意味を足すことになります。社名や登録番号を載せる前提として、提携先の了解と表記の指定も確認しておきます(他社の社名・ロゴを載せるときの整理)。「対応予定」と書く段階の言葉の選び方は、公表リリースの段階表現を数えた記事が参考になります。
景品表示法の線引き:法人向けの資料は別途確認する
広告の表現というと景品表示法が真っ先に浮かびますが、この法律は第1条で、一般消費者による自主的かつ合理的な選択を阻害するおそれのある行為を制限し、一般消費者の利益を保護することを目的としています。第5条の不当表示も「一般消費者に対し」示す表示、「一般消費者に誤認される表示」として定められ、消費者庁の「表示に関するQ&A」Q10も、著しく優良かどうかは表示の受け手である一般消費者に認識されるか否かの観点から判断すると説明しています。
💡 ポイント
法人の取引先だけに渡す営業資料に、景品表示法がそのままかかると決めつけることも、かからないから何を書いてもよいと考えることも避けます。どのルールを確認すべきかは、資料の配り方(商談で手渡すか、Webで誰でもダウンロードできるか)を添えて法務に相談する事項です。
特にホワイトペーパーは、フォームに入力すれば誰でも入手できる形が多く、受け手が法人に限られるとは言い切れません。配布経路を管理表に書いておくと、法務の確認が早く進みます。
提案書には別の注意点があります。提案書の取引条件の別紙は、商談が進むと契約書の前提として読まれます。提案書に「ステーブルコイン払い可」と書いたまま、契約書や利用規約の支払条項に同じ内容がないと、取引先の法務から食い違いを指摘されます。提案書の支払方法の記載は、利用規約や契約書の雛形の支払条項と同じ版で直す対象に入れておきます。
営業担当の口頭説明と質疑:その場の回答を誰が持つか
資料よりも統制しにくいのが、商談での口頭説明です。金融庁の事務ガイドライン(第三分冊:17 電子決済手段等取引業者関係)Ⅰ-1-2-2③(注1)は、媒介に当たるか否かは個別事例ごとに実態に即して実質的に判断する必要があるとしています。そのうえで、送客する事業者が、取引の相手方が登録業者であることなどをあらかじめ明示し、独自に取引に係る情報の追加、説明内容の加工、取引の勧誘・推奨・説明などを行わない限りで、媒介に至らない行為といえるとしています。
営業資料に直接関わるのが(注2)です。商品案内チラシ・パンフレット等の単なる配布は媒介に至らない行為といえる場合もあるとしつつ、単なる配布を超えて、資料の記載方法・内容等の説明まで行う場合には媒介に当たることがあり得るとしています。勧誘をせず単に顧客を紹介する業務に含まれうる行為としては、対面やWeb上で自社と登録業者の関係や業者の業務内容を説明することが挙げられています。K社の構成がこれらの記述にどう当てはまるかを本記事は判断しませんが、業者の資料を提案書に添付し、営業担当がその中身を解説する場面は、法務に確認を求める対象になります。
🏢 K社として答える質問
- 請求書の発行方法と支払期日
- 入金を確認したときの連絡
- 返金が生じたときの連絡窓口
- 手数料を誰が負担するか(契約どおり)
↪️ 持ち帰る・業者へ案内する質問
- 支払手段の入手方法や送付の手順
- 業者の口座開設や本人確認
- 他の支払方法と比べた得失
- 取引先自身の会計・税務の処理
BtoBの商談では、質問する人が取引先の部署ごとに変わります。一次回答集は、質問者の立場で分けて作ると営業担当が引きやすくなります。
| 質問する人 | よく来る質問 | 一次回答の方向 | その場で言わないこと |
|---|---|---|---|
| 購買・事業部門 | 何がよくなるのか | 支払方法の選択肢が1つ増えることだけを伝える | 他の支払方法と比べた得失 |
| 経理・財務 | 請求書と入金確認はどうなるか | K社の請求・消込・返金連絡の流れを説明する | 取引先側の会計処理の答え |
| 経理・財務 | 支払手段はどこで用意するのか | 提携先の登録業者の公式な案内と窓口を示す | 入手や送付の手順の解説 |
| 法務・情報システム | 業者との契約は誰と結ぶのか | 支払手段の取引は業者と取引先の間で行われる旨を、業者の資料で確認してもらう | 業者の約款の要約や解釈 |
会計・税務の質問は、取引先が自社の監査法人や税理士に確認する事項です。営業担当が一般論を答えると、それが取引先の社内で「K社の見解」として回覧されます。一次回答集には「ご確認先」として案内する文言まで書いておきます。取引先から打診を受ける側の視点は、取引先からステーブルコイン建てを打診された事案で、展示会での説明員のトークスクリプトは展示会ブースの事案で扱っています。
資料の版管理と改訂:古い資料が出回る
営業資料の最大の弱点は、回収できないことです。提携先の対応銘柄や手数料の負担が変わっても、半年前に送った提案書は取引先のフォルダに残り、稟議の添付として読まれ続けます。営業担当が自分のPCに保存した旧版を使い回すことも起きます。ホワイトペーパーは、一度ダウンロードされたPDFが社外の勉強会資料に引用されるなど、自社が知らない場所で読まれることもあります。表紙と各ページのフッターに版番号と作成日を入れておけば、どの時点の情報かが読み手にも分かります。
⚠️ ここに注意(2026年10月30日時点の情報です)
本記事の引用は、事務ガイドライン17(金融庁サイト掲載のPDF)、登録一覧(令和8年8月27日現在)、e-Gov掲載の法令を2026年10月30日に原文で確認したものです。登録一覧は予告なく更新され、ガイドラインも改正されます。資料に登録番号などを載せる場合は、配布のたびに最新の一覧で照合してください。個々の資料や営業トークが規制に当たるかは、現物を前に法務と弁護士が判断する事項です。
✅ 営業資料を出す前に揃えるもの
- 支払方法に触れた資料の一覧と、版番号・作成日・配布経路
- 各記載の根拠(契約書の条項・公表資料のURLと確認日)
- 提携先から受けた社名・登録番号・サービス名の表記指定
- 商談の一次回答集と、持ち帰る質問の線・回答期限
- 条件変更時の改訂手順と、取引先への通知文の雛形
この事案から取り出せること
BtoBの営業資料での告知は、1行の追加に見えて、実際には取引先の社内で長く読まれる文書を作る仕事です。載せるのは契約と公表資料で確かめられる事実に絞り、登録を品質保証に読み替えない。商談では自社が担う部分だけを自社として説明し、業者が担う部分と取引先自身の会計処理は持ち帰る。そして資料には版番号を振り、条件が変わったときに直す場所と知らせる相手を先に決めておく。この3つを営業企画が束ね、法務・経理と提携先の登録業者で同じ版を確認することが、載せる側の事業会社の準備になります。
よくある質問
営業資料に提携先の登録業者名と登録番号を載せてもよいですか?
登録番号は金融庁の電子決済手段等取引業者登録一覧で確認できる公表情報ですが、他社の社名やロゴを自社の資料に載せるには、まず提携先の了解と表記の指定を確認してください。載せる場合は一覧で番号と社名を照合し、確認日を管理表に残します。登録を品質保証のように書かないことも合わせて確認します。
取引先から「御社に払うと何が起きるのか」と聞かれたら、営業担当はどこまで答えてよいですか?
本記事は答えてよい範囲を判定しません。当サイトの整理では、自社が担う請求・入金確認・返金の流れは自社として説明し、支払手段の入手・送付・交換など登録業者が担う部分は、業者の資料や窓口を示して持ち帰る形が考えやすいと考えます。事務ガイドライン17は、業者の資料の説明まで行う場合は媒介に当たることがあり得るとしているため、一次回答集を法務と業者に確認してから使ってください。
取引先は法人だけなので、景品表示法は気にしなくてよいですか?
景品表示法は一般消費者の利益の保護を目的とし、不当表示も一般消費者に誤認される表示として定めています。ただし、法人向けと思って作った資料がWebで公開され個人事業主や一般の人が目にすることもあり、景品表示法以外のルールが問題になる可能性もあります。どのルールを確認すべきかは法務に相談してください。
提携条件が変わったら、すでに配った資料はどうすればよいですか?
配った資料を回収することは難しいため、まず自社側で最新版を1か所に置き、旧版の社内流通を止めます。そのうえで、商談中・契約手続中の取引先には変更点を書面で知らせ、資料の表紙に版番号と作成日、条件が変わりうる旨を最初から入れておくと、取引先の社内でも新旧を見分けやすくなります。
参照法令・公表資料
- 金融庁一次資料
- caa.go.jp
社内資料に引用する際は、リンク先の原文と公表日をあわせてご確認ください。法令・ガイドラインは改正されます。