ステーブルコイン決済の導入事例ページに載る・書く|効果数値・値引き・掲載終了の扱い
エグゼクティブサマリー
- 導入事例ページは、ページを載せた事業者自身のウェブサイトの表示です。消費者庁の運用基準 第3の2⑵オは自社サイトの表示を事業者の表示であることが明瞭な例に挙げる一方、(ア)で第三者の客観的な意見に見えるページは事業者の表示であることを明瞭に表示しなければならないとしています(2026年10月26日確認)
- 顧客が語る効果数値(コスト削減の割合など)は、事例ページ上では掲載した事業者の表示として扱うのが出発点です。景品表示法第7条第2項は、優良誤認の判断に必要なとき、表示の裏付けとなる合理的な根拠を示す資料の提出を求められると定めています
- 値引きや謝礼と引換えの事例掲載は、消費者庁Q&AのQ6の考え方が参考になります。割引の程度で内容の指示がなければ通常は事業者の表示に当たらないとする一方、推奨するコメントを条件にすれば事業者の表示に当たるとしています
- 登録業者の事例ページに載った後、自社サイトでその事例を紹介し業者の申込導線を並べる場合は、金融庁の事務ガイドライン17のⅠ-1-2-2③(注1)がいう一連の行為として見られうる配置です。本記事は媒介に当たるか否かを判定しません
- 事例ページは載せている間ずっと表示です。Q&AのQ20は告示施行前の投稿でも施行後に表示が続けば対象になりうるとしており、取扱終了や条件変更のときに更新・取下げを決める担当を契約段階で決めておきます
この記事の目次
ステーブルコイン決済を導入した事業会社には、取引先から「導入事例として紹介させてほしい」という依頼が来ることがあります。依頼元は、決済画面を連携した業務SaaSのベンダーだったり、決済代行会社だったり、提携した登録業者だったりします。逆に、自社が決済や業務のSaaSを提供していて、顧客がステーブルコイン決済を始めたことを自社サイトの導入事例として書きたい立場もあります。
本記事は、この「載る側」と「書く側」の両方から、導入事例ページ(ケーススタディ)に固有の論点を整理します。顧客が語る効果数値は誰の表示になるか、値引きと引換えの掲載をどう考えるか、登録業者の事例ページに載るときの論点、掲載をやめるときの更新です。取材記事やタイアップ記事との違いは取材記事とタイアップ記事の記事、他社の社名・ロゴを載せる許可は社名・ロゴの3つの許可の記事で扱っているので、ここでは繰り返しません。
用語を一言ずつ。ステーブルコインは法定通貨などの価値に連動するよう設計されたデジタルな決済手段で、日本では資金決済法上の「電子決済手段」等として整理されています。電子決済手段等取引業者(以下、登録業者)は、その売買や管理などを業として行うため登録を受けた事業者です。ステルスマーケティングは、事業者の広告であるのに第三者の意見のように見せる表示で、令和5年内閣府告示第19号により景品表示法上の不当表示に指定されています(2023年10月1日施行)。ほかの用語は用語集にまとめています。
事案:会員制オンライン講座のR社と、決済連携SaaSのS社
以下は当サイトが作成した架空の事案で、実在の企業とは関係ありません。
①既存事業と既存ユーザー。R社は、個人会員向けのオンライン語学講座を運営しています。会員の多くは国内の一般消費者で、支払いはクレジットカードが中心です。S社は、R社が使っている会員管理・決済連携のSaaSを提供するベンダーです。
②やろうとしていること。R社は半年前、S社の決済連携機能を通じて、月謝をステーブルコインで払えるオプションを加えました。最近、S社と、提携先の登録業者T社の両方から、導入事例ページへの掲載を依頼されています。S社は掲載に協力してくれた顧客に、翌年度の利用料を値引きする制度を設けています。
③登録業者との役割分担。R社とS社は、ステーブルコインを自ら保有・管理しません。会員がT社と結ぶ契約、本人確認、ウォレットの扱い、それらの問い合わせはT社が担う想定です。この線引きの法的な評価は別途確認が要ります。
④想定される告知・導線の具体像。関係者の初案は次の3面です。
| 掲載面 | 初案 | 詰まりやすい点 |
|---|---|---|
| S社の導入事例ページ | R社の担当役員インタビュー。「決済関連コストが○%下がった」と見出しに置く | 数値の根拠を誰が持つか、編集した発言の表記、値引きとの関係 |
| T社の導入事例ページ | 「R社の会員がステーブルコインで月謝を払える」と紹介し、T社の申込ページへ誘導 | R社の発言がどこまで業者の説明に入り込むか |
| R社の自社ニュース・SNS | 2つの事例ページを紹介し、決済方法の案内ページとT社の申込ページへリンク | 紹介と申込導線を同じ画面に並べる配置 |
⚠️ 本記事が判定しないこと(2026年10月26日時点の情報)
上記は架空の事案です。本記事は、R社・S社の事例ページや導線がステルスマーケティングや優良誤認表示に当たるか、資金決済法上の媒介に当たるかを判定しません。金融庁の事務ガイドライン17のⅠ-1-2-2③(注1)は、媒介に当たるか否かは個別事例ごとに実態に即して実質的に判断する必要があるとしています。扱うのは公表資料に書かれていることの整理と、法務・弁護士に持ち込む前に社内で揃える項目です。
事例ページは掲載した事業者の表示
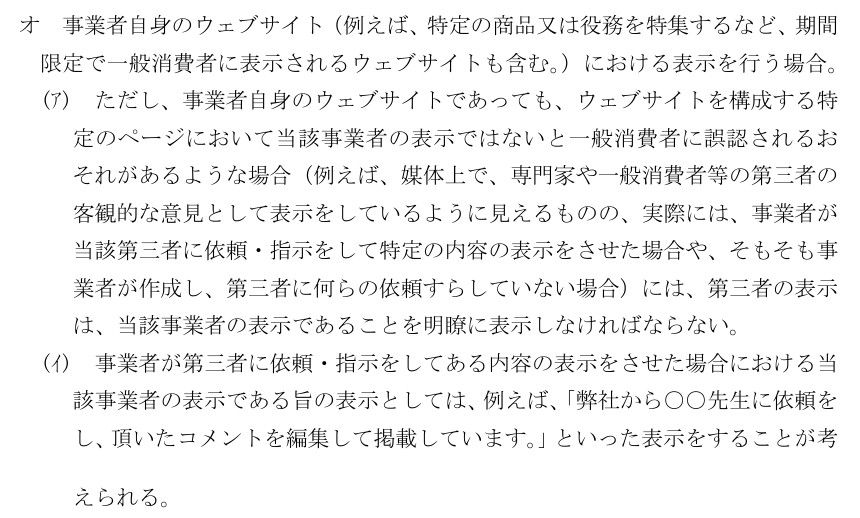
最初に押さえたいのは、導入事例ページが誰の表示かです。消費者庁の「『一般消費者が事業者の表示であることを判別することが困難である表示』の運用基準」(令和5年3月28日 消費者庁長官決定。以下、運用基準)第3の2⑵オは、事業者自身のウェブサイトにおける表示を、事業者の表示であることが明瞭な例に挙げています。S社のサイトにあるR社の事例は、S社の表示として準備するのが出発点です。
画像: 消費者庁の公表資料より(PDF 9〜10頁を当サイトで連結・出典)
ただし同じオの(ア)は、自社サイトであっても、特定のページが専門家や一般消費者などの第三者の客観的な意見のように見え、実際には事業者が依頼・指示して特定の内容を表示させた場合には、事業者の表示であることを明瞭に表示しなければならないとしています。(イ)はその表示例として「弊社から○○先生に依頼をし、頂いたコメントを編集して掲載しています。」を挙げています。インタビュー形式の事例ページは、まさに顧客の声に見えるページです。S社が取材し、発言を編集して載せるなら、その旨をページ内で示す形が整理しやすくなります。
似た論点に「お客様の声」があります。運用基準 第2の2⑴キは、第三者の表示を恣意的に抽出せず、内容を変えずにそのまま引用する場合を、その部分が事業者の表示とならない例に挙げています。消費者庁の「ステルスマーケティングに関するQ&A」のQ10も、好意的な回答だけを選んで引用する場合は事業者の表示に当たるとしています。取材して編集する事例ページは、この「そのまま引用」の型には当てはまりにくいと考えておくのが安全側です。
なお、告示と景品表示法第5条は一般消費者を基準に組み立てられています。法人向けSaaSの事例ページが一般消費者向けの表示に当たるかは、運用基準に名指しの記載がなく、本記事は判定しません。T社のように個人の利用者も読む事例ページは、一般消費者が目にする前提で準備しておくのが無理のない形です。
効果数値は「載せた側の数字」になる
事例ページで最も目を引くのは「決済関連コストが○%下がった」のような数値です。発言したのはR社の役員でも、S社のページに載れば、S社のサービスの効果をS社が示す表示として扱われるのが出発点です。景品表示法第7条第2項は、表示が優良誤認表示(第5条第1号)に当たるかを判断するため必要があるとき、表示をした事業者に表示の裏付けとなる合理的な根拠を示す資料の提出を求めることができ、提出しないときは同号の表示とみなすと定めています。
| 数値に添えたい条件 | R社(載る側)が渡すもの | S社(書く側)が確認すること |
|---|---|---|
| 算定期間 | 導入前後の比較期間 | 季節要因の大きい月だけを切り取っていないか |
| 比較対象 | 何の手段の手数料と比べたか | 見出しで比較対象が省かれていないか |
| 費用の範囲 | 手数料のみか、為替・人件費を含むか | 本文と見出しで範囲が一致しているか |
| 段階 | 本番か、一部会員での実証段階か | 「導入」と書いてよい段階か |
最後の行は見落とされがちです。一部の会員だけで試している段階の数値を「導入効果」として見出しに置くと、段階の表現と数値の両方で読み手の受け取り方がずれます。発表時の段階表現は発表の段階表現を数えた記事で整理しています。事例ページでは「実証段階の試算」と書き添え、本番に移ったら数値を差し替える運用にしておくと、後の更新もしやすくなります。
値引き・謝礼と引換えの掲載
S社のように、事例掲載に協力した顧客へ値引きを用意する制度は珍しくありません。運用基準 第2の1⑵イの(注)は、事業者が第三者の表示に対して支払う対価について、金銭や物品に限らず、対価性を有する一切のものが含まれるとしています。値引きも対価として見られうる前提で考えます。
参考になるのはQ&AのQ6です。口コミ投稿を条件にサービスを割引価格で提供する場合、内容の指示がなく割引程度の対価であれば、通常は事業者の表示に当たらないとしています。一方、評価の星の数や、品質・価格などを推奨するコメントを条件にする場合は、事業者が内容を決定しているとして事業者の表示に当たるとしています。
🏢 S社の事例ページ
- もともとS社の表示
- 値引きの有無にかかわらず掲載側が責任を持つ
- 編集した発言は「編集して掲載」等で示す
- 数値の根拠資料はS社が保管
📣 R社自身の発信
- R社のSNS・ブログでS社を紹介
- 値引きの条件に発信内容が結び付くと論点になる
- 推奨の文言を条件にしない
- 結び付く場合は表記をそろえる
事例ページそのものは掲載側の表示なので、値引きがあってもなくても扱いは大きく変わりません。論点になりやすいのは、値引きの条件に「R社のSNSでも紹介すること」「推奨の一文を入れること」を含める場合です。契約書や依頼メールの文言を、法務に見てもらう対象にしておきます。
登録業者の事例ページに載るとき
T社の事例ページは、表示の観点では、T社のサイトにあるT社の表示です。ステーブルコイン決済ならではの論点は、その前後にR社が何をするかにあります。
図: 導入事例が載る3つの掲載面と、それぞれの確認論点(当サイト作成)
1つは、R社の発言の範囲です。インタビューでR社の役員が「T社のアプリなら簡単に始められます」と申込手順まで語ると、業者の説明をR社が肩代わりしているように読めます。業者の手続や条件の説明はT社の原文に任せ、R社は自社の導入の経緯と運用の話にとどめる、という分担を原稿確認の段階で決めておくと整理しやすくなります。
もう1つは、R社の自社サイトでの紹介です。事務ガイドライン17のⅠ-1-2-2③(注1)は、インターネット上の表示等を用いて特定の者に誘引行為を行っていると評価できる場合は、表示等を含めた一連の行為が媒介に当たり得るとしています。同じ(注1)は送客について、取引の相手方が登録業者であることと、説明等が登録業者により提供されることがあらかじめ明示され、独自に情報の追加・説明内容の加工・勧誘・推奨等を行わない限りにおいて、媒介に至らない行為といえるとしています。(注2)は、登録業者のサイトへの単なるリンクの設定などを「紹介」の例に挙げています。初案のように事例の紹介とT社の申込ページへのリンクを同じ画面に並べるなら、紹介文で独自の説明を足していないか、業者が説明を提供する旨を明示しているかを、法務と配置ごと確認してください。
掲載許諾から掲載終了までの段取り
載る側と書く側で、同じ段取りを逆から見ることになります。ロゴの使用条件は前掲の社名・ロゴの記事に譲り、事例ページに固有の手順を並べます。
取材記事では、媒体の自主的な編集を損なわないよう事前確認を事実誤認の指摘にとどめるのが一つの線でした。事例ページは事情が違います。もともと掲載側の表示なので、載る側が原稿に意見を言うこと自体は問題になりにくい一方、載る側が直した発言も含めて掲載側の表示になります。直した結果が顧客の自発的な声に見えるなら、表記で補うという順序です。
掲載終了も段取りに入れておきます。Q&AのQ20は、告示施行前に行われた投稿でも、施行後も継続して表示されていれば、事業者の表示であることが明瞭でない場合は行政処分の対象となる可能性があるとしています。事例ページも、載っている間は表示が続きます。R社がステーブルコイン払いをやめた、T社との提携が終わった、担当役員が退任した、という変化があっても、ページは自動では変わりません。
✅ 事例掲載台帳の確認項目
- 掲載面ごとに、誰の表示として準備するかを決めたか
- 効果数値に、算定期間・比較対象・費用の範囲・本番か実証段階かを添えたか
- 編集した発言に、編集して掲載している旨の表記を置いたか
- 値引き・謝礼の条件に、発言内容や推奨の文言を結び付けていないか
- 業者の手続・条件の説明を、業者の原文に任せているか
- 事例の紹介と登録業者の申込導線の配置を、法務と確認したか
- 取扱終了・提携終了・担当者退任のときの更新・取下げ手順と担当を決めたか
この事案から取り出せること
導入事例ページは、顧客の声に見えても掲載した事業者の表示です。この一点から、効果数値の根拠は掲載側が持つ、編集した発言はそう示す、値引きの条件に発言内容を結び付けない、という扱いが順に決まります。ステーブルコイン決済ではそこに、登録業者の説明を誰が担うかという論点が重なります。載る側も書く側も、掲載面ごとの台帳と数値の算定シートを先に作り、終わらせ方まで決めてから法務・弁護士に見てもらえば、判断を仰ぐ対象がはっきりします。
よくある質問
取引先の導入事例ページに載った自社担当者の発言は、誰の表示になりますか?
本記事は個別の判定をしません。消費者庁の運用基準 第3の2⑵オは、事業者自身のウェブサイトにおける表示を事業者の表示であることが明瞭な例に挙げ、(ア)で第三者の客観的な意見に見えるページは事業者の表示であることを明瞭に表示しなければならないとしています。取引先が取材し編集して載せた発言は、取引先の表示として扱われる前提で原稿を確認するのが実務的です。
事例ページの「コスト○%削減」という数値は、どちらが根拠を持っておくべきですか?
掲載した事業者のページ上の表示である以上、掲載した側が根拠資料を持つ前提で準備するのが出発点です。景品表示法第7条第2項は、優良誤認の判断に必要なときに表示の裏付けとなる合理的な根拠を示す資料の提出を求められると定めています。載る側も、算定期間・比較対象・費用の範囲を書いた算定シートを渡し、版を残しておくと食い違いを防げます。
事例掲載に協力してくれた顧客に利用料を値引きしてもよいですか?
消費者庁のQ&AのQ6は、内容の指示を含まない割引程度の対価であれば口コミ投稿は通常は事業者の表示に当たらないとする一方、推奨するコメントを条件にする場合は事業者の表示に当たるとしています。事例ページ自体は掲載事業者の表示ですが、顧客が自社SNS等で発信する場合を含め、値引きの条件に発言内容を結び付けないこと、結び付ける場合は表記を整えることを法務と確認してください。
ステーブルコイン決済の取扱いをやめたら、導入事例ページはどうすればよいですか?
消費者庁のQ&AのQ20は、告示施行前に行われた投稿でも、施行後も継続して表示されていれば対象となる可能性があるとしています。事例ページも載っている間は表示が続くため、取扱終了や提供条件の変更のときに、掲載側が更新・注記・取下げのどれを行うかを、契約の段階で取り決めておくのが実務的です。
参照法令・公表資料
- 消費者庁一次資料
- e-Gov法令検索一次資料
社内資料に引用する際は、リンク先の原文と公表日をあわせてご確認ください。法令・ガイドラインは改正されます。